
Rente ohne Abschlag 2026: Wer mit 63 geht, verliert dauerhaft bis 13,8 Prozent
Ein paar Monate entscheiden über Ihr Geld im Alter: Wer 2026 zur falschen Zeit in Rente geht, verliert bis zu 13,8 Prozent – jeden Monat, ein Leben lang.
Altersrente, Erwerbsminderungsrente, Witwenrente und Grundrente: Wir erklären, welche Ansprüche Sie haben, wie Ihre Rente berechnet wird und was Rentenreformen konkret für Ihren Jahrgang bedeuten. Mit Fristen, Rechenbeispielen und Hinweisen zu Rentenbescheid, Abschlägen und Hinzuverdienst. Die Beiträge schreibt unsere Redaktion mit Schwerpunkt Sozialrecht und prüft sie anhand von Gesetzestexten und Angaben der Deutschen Rentenversicherung.
Ein paar Monate entscheiden über Ihr Geld im Alter: Wer 2026 zur falschen Zeit in Rente geht, verliert bis zu 13,8 Prozent – jeden Monat, ein Leben lang.

Die Rentenkommission plädiert dafür, die „Rente mit 63“ abzuschaffen. Ein vorzeitiger Rentenbeginn mit Abschlägen soll demnach erst ab 64 Jahren möglich sein. Ab 2032 soll die Regelaltersgrenze automatisch mit der Lebenserwartung steigen. Die Vorschläge sehen Übergangsregelungen und Vertrauensschutz für Bestandsrentner und ältere Jahrgänge vor. Was zur Diskussion steht und welche Folgen die Pläne für Ihre Rentenplanung haben könnten.
Sie haben von 5.000 Euro Einmalzahlung für Rentner gehört und hoffen auf Hilfe bei knapper Rente? Der Härtefallfonds ist aufgelöst. Hier steht, wer das Geld wirklich bekam.

Auch im Ruhestand können Sie einkommensteuerpflichtig sein. Ob für 2026 tatsächlich Steuern anfallen, hängt nicht nur von der Höhe Ihrer Rente ab. Welche weiteren Faktoren eine Rolle spielen und wann voraussichtlich keine Einkommensteuer zu zahlen ist, erläutert der Beitrag.

Der Partner stirbt, und plötzlich zählt jeder Monat Ihres Alters. Wer 2026 jünger als 46 Jahre und 6 Monate ist, erhält ohne Kind oft nur die kleine Witwenrente.
Jahrzehnte gearbeitet, endlich Rente – und dann die Scheidung. Viele glauben, ihr Ruhestand sei sicher. Doch der Versorgungsausgleich greift auch jetzt: Ihre Rente kann sinken oder steigen.
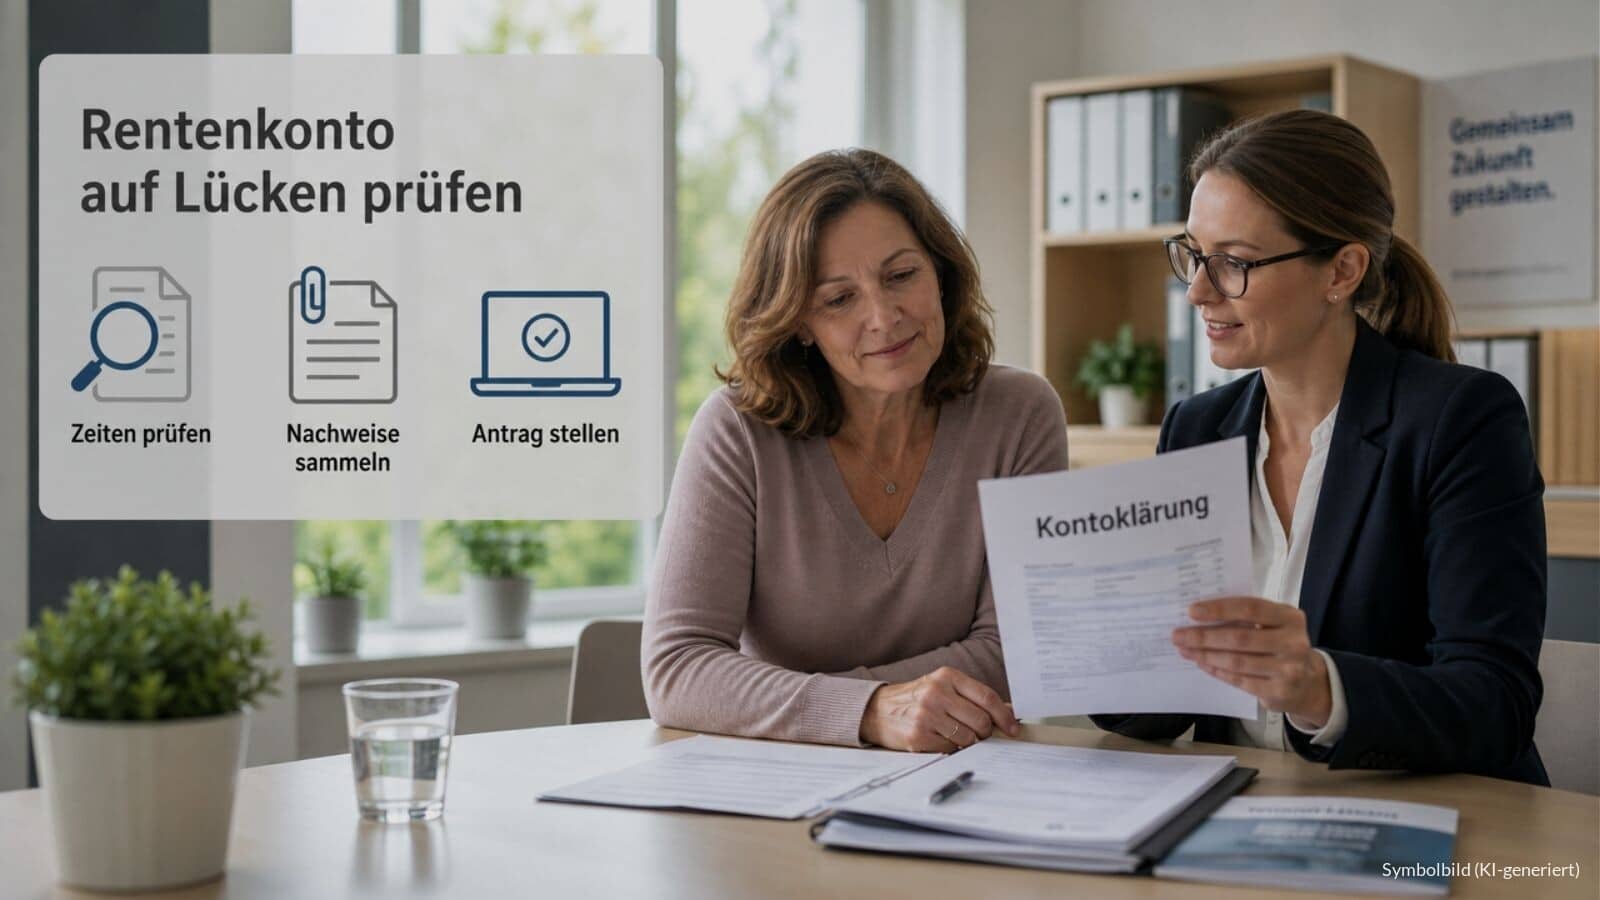
Lücken im Rentenkonto können Ihre spätere Rente beeinflussen. Mit einer Kontenklärung lassen sich fehlende Angaben ergänzen. Welche Zeiten die Rentenversicherung anerkennt, hängt von den Nachweisen und den gesetzlichen Voraussetzungen ab. Den Antrag können Sie auch online stellen.

Mit 70 noch auf dem Gerüst arbeiten? Für Bauarbeiter wäre ein höheres Rentenalter eine besondere Belastung. Welche Regeln bereits gelten, welche Vorschläge diskutiert werden und welche Möglichkeiten Sie für Ihre Rentenplanung haben.
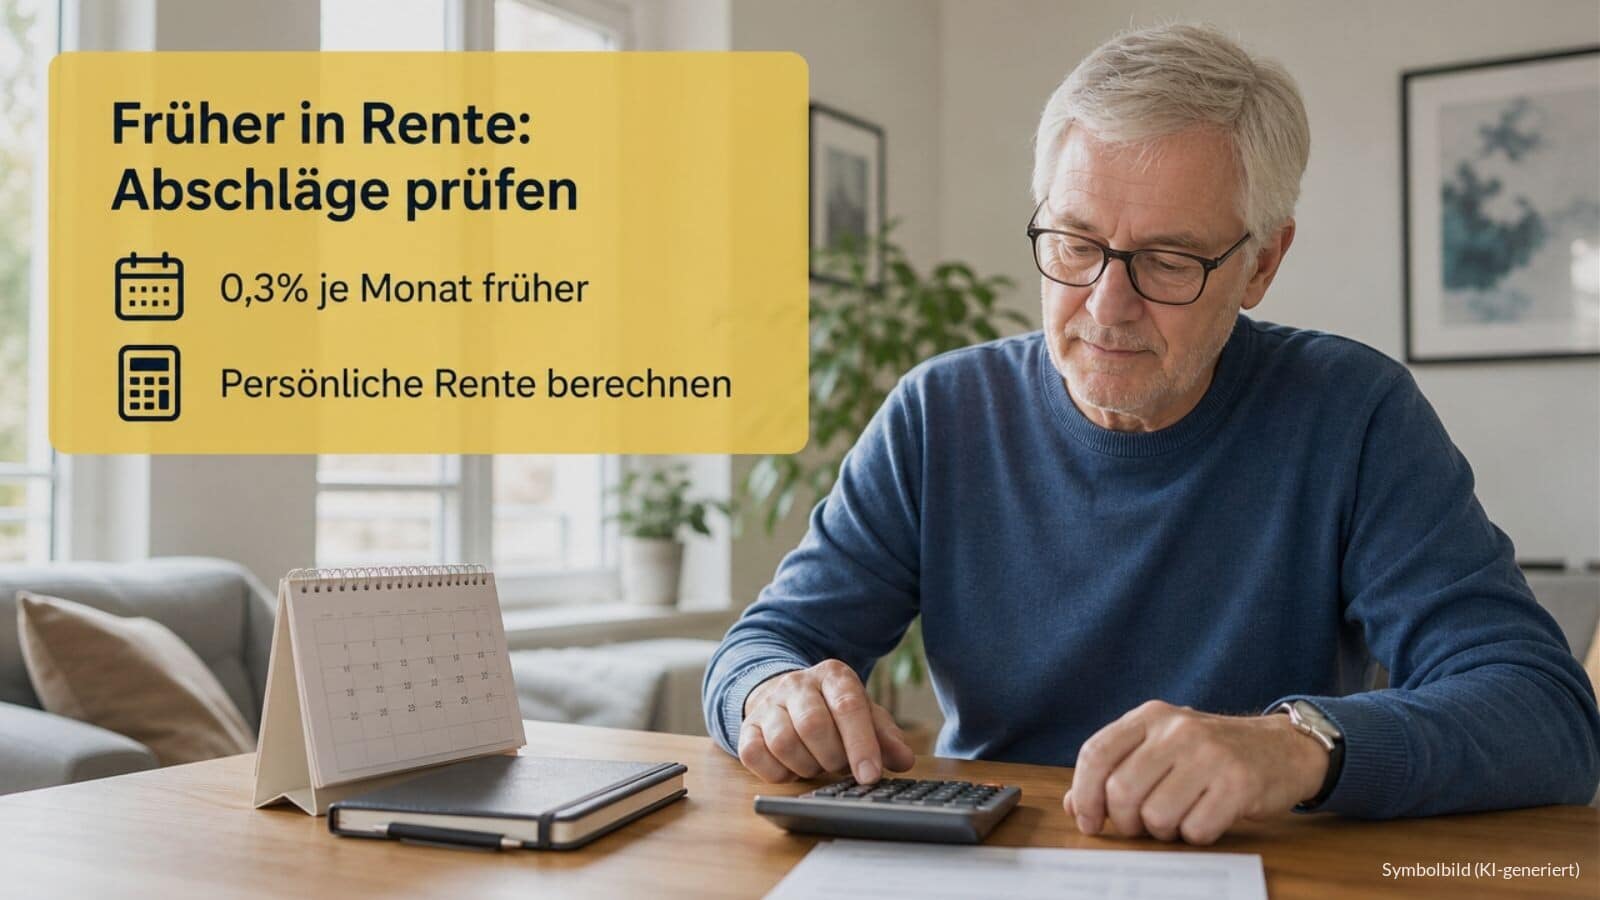
Bei 2025 neu begonnenen Altersrenten mit Abschlägen betrug die Kürzung durchschnittlich 162 Euro brutto monatlich. Der persönliche Betrag kann deutlich davon abweichen. Entscheidend sind Rentenhöhe, Geburtsjahr und Beginntermin. Wer seinen Ruhestand plant, sollte auch einen möglichen abschlagsfreien Bezug prüfen.
Mehr als die Hälfte des Geburtsjahrgangs 1958 bezog ihre Altersrente vor der Regelaltersgrenze. Das zeigt eine neue IW-Untersuchung. Ob ein früherer Beginn ohne Abschläge möglich ist, hängt von Geburtsjahr und Versicherungszeiten ab. Für rentennahe Jahrgänge gelten unterschiedliche Altersgrenzen.
Sie haben mit 16 die Lehre begonnen oder planen mit 55 die Altersteilzeit? Die Rentenreform soll vor Weihnachten ins Kabinett. Bei genau diesen beiden Punkten ringt die Koalition noch.
Die Mutter ist im Pflegeheim, die Rente reicht nicht, das schlechte Gewissen bleibt. Bei Eltern im Pflegeheim zahlen Kinder unter 100.000 Euro Einkommen trotzdem nichts dazu.
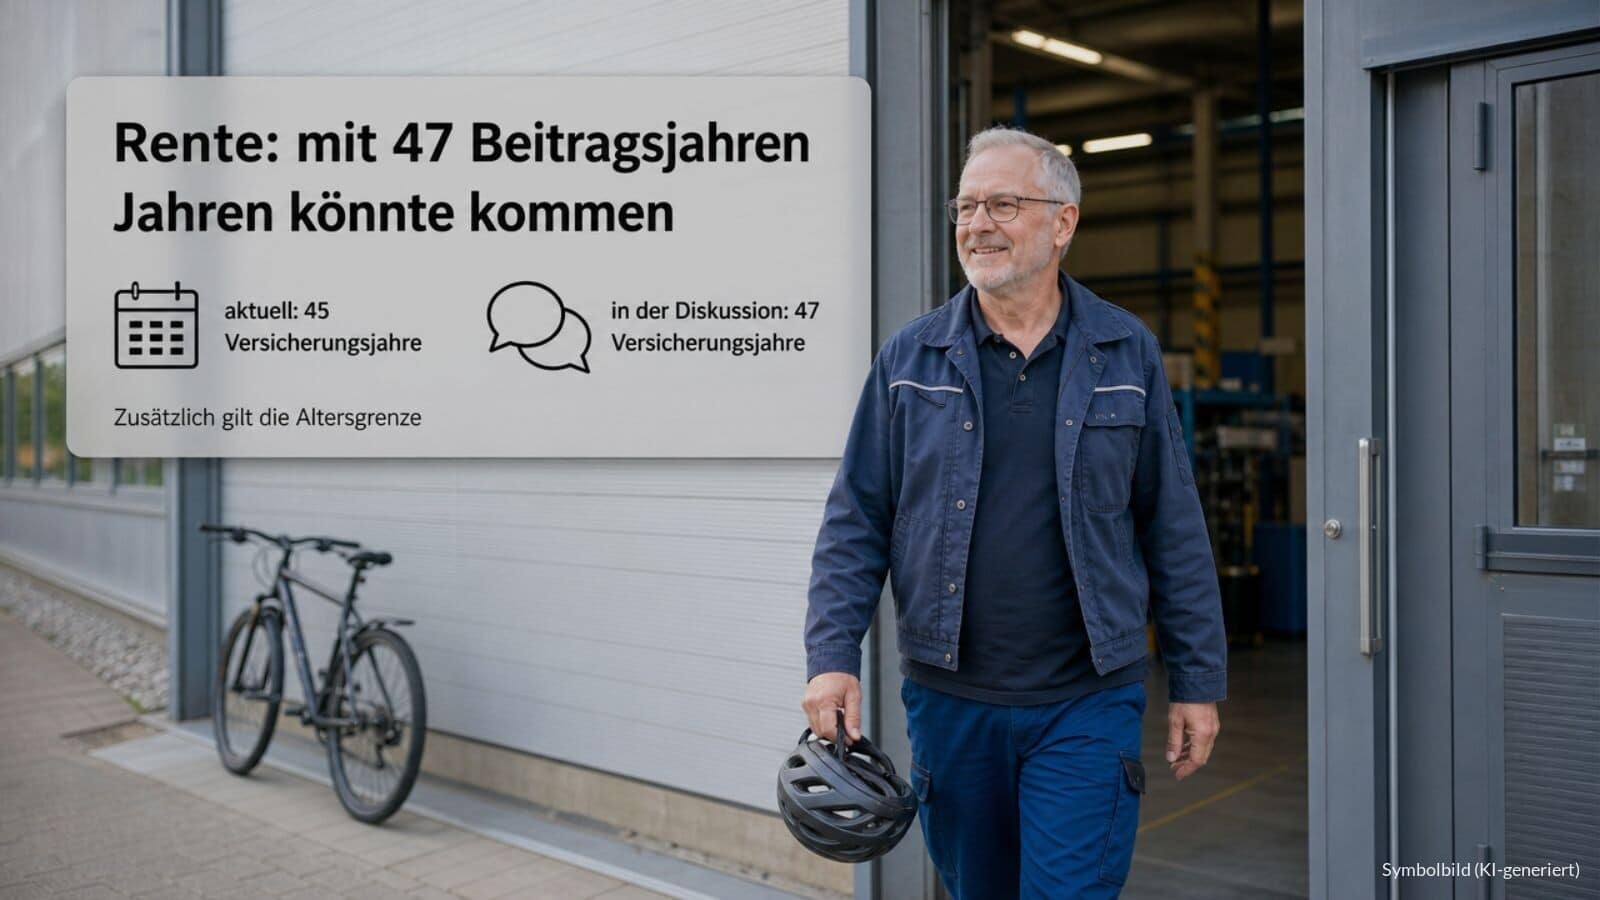
Für die abschlagsfreie Rente nach langer Versicherungszeit gelten weiterhin 45 Jahre. Medienberichte nennen 46 oder 47 Jahre als mögliche neue Hürde. Beschlossen ist das nicht. Für Ihre Planung bleiben die geltende Altersgrenze und die anrechenbaren Zeiten entscheidend.

Mit den Enkeln zum Ausflug, der Hund ist auch dabei: In Mittelsachsen kostet das mit dem DeutschlandTicket+ nur 10 Euro extra im Monat. Und wo Rentner noch sparen.
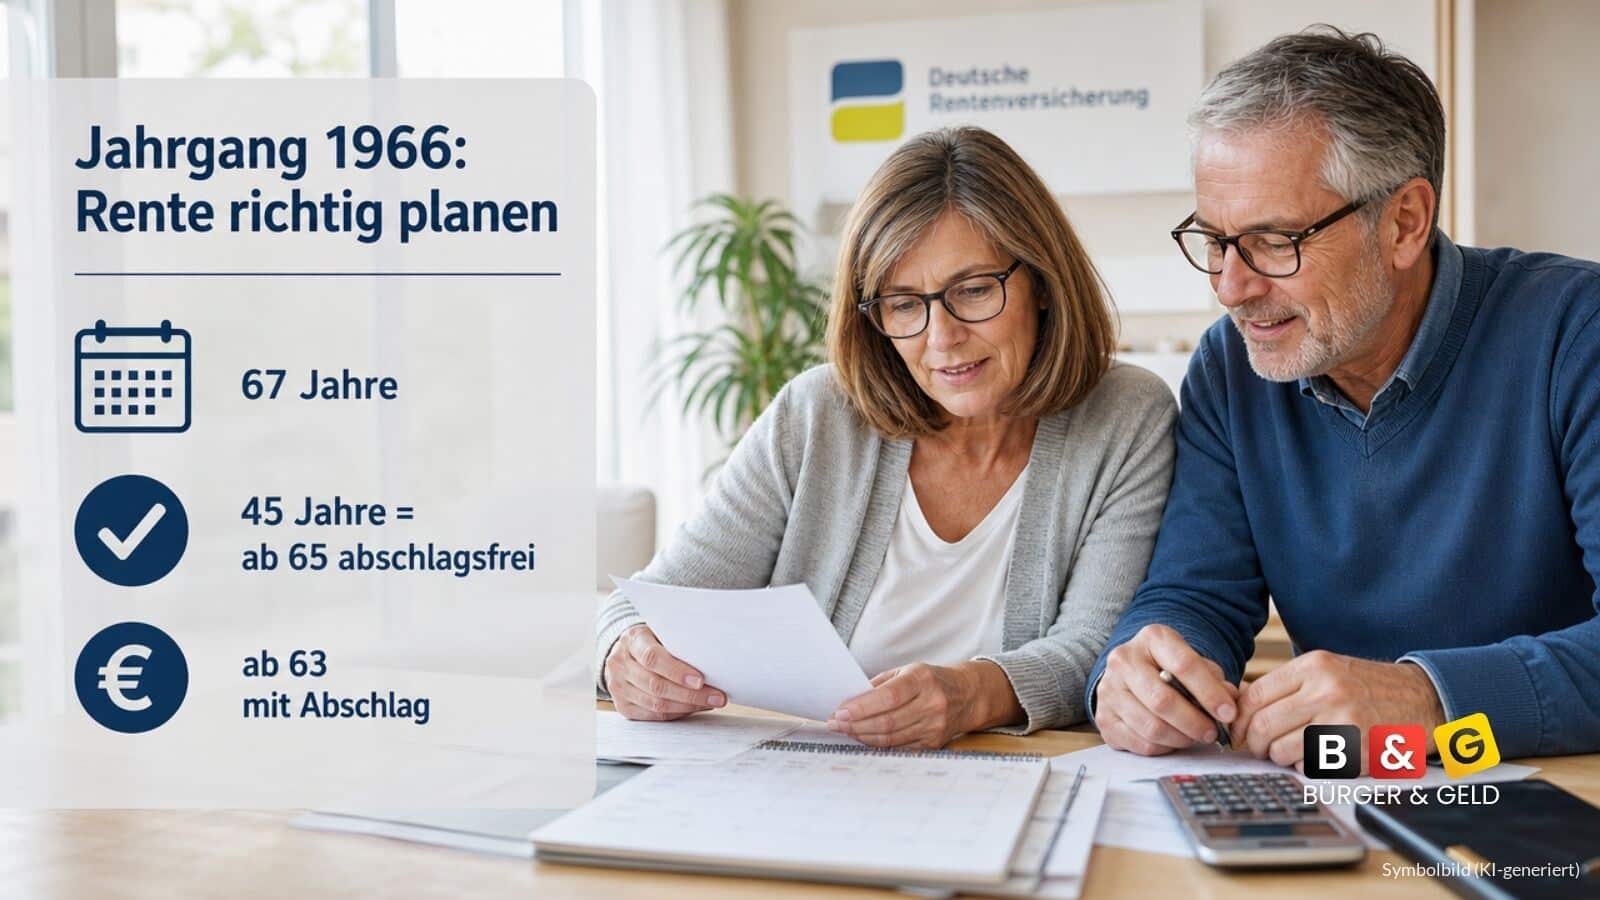
Wer 1966 geboren wurde, erreicht die Regelaltersgrenze mit 67 Jahren. Mit 45 Versicherungsjahren ist eine abschlagsfreie Rente bereits ab 65 möglich. Bei 35 Versicherungsjahren können Sie frühestens mit 63 in Rente gehen – dann allerdings mit einem dauerhaften Abschlag von 14,4 Prozent. Prüfen Sie Ihren Versicherungsverlauf rechtzeitig, damit fehlende Zeiten noch geklärt werden können.
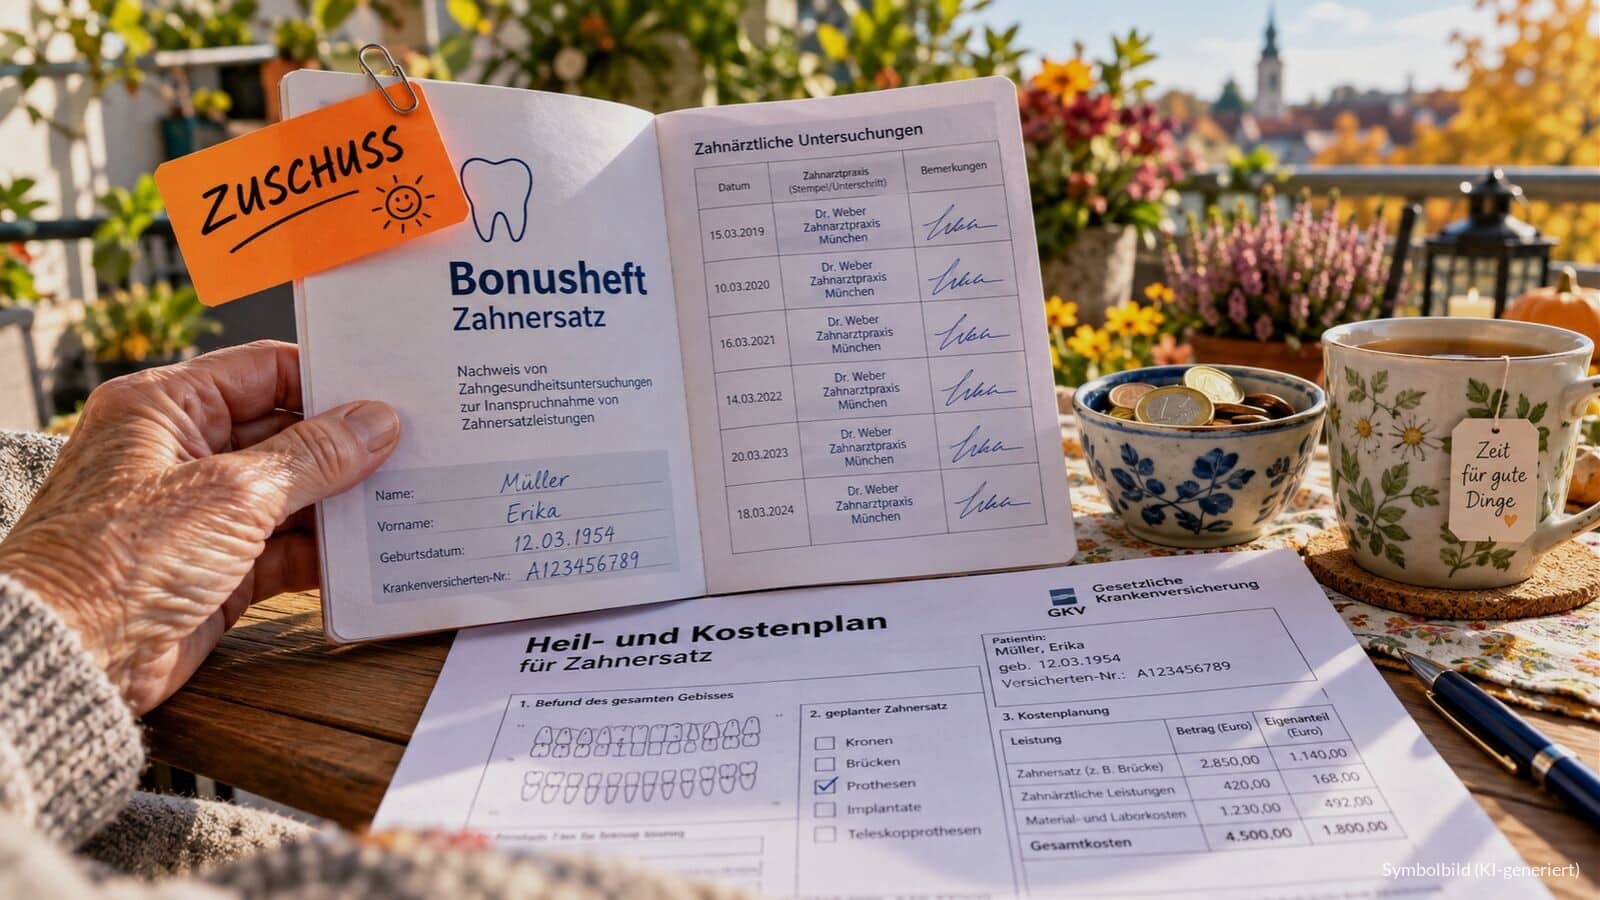
Eine Krone oder Brücke kann bei kleiner Rente zur finanziellen Belastung werden. Ab Januar sinkt der Kassenzuschuss. Bei geringem Einkommen kann die Krankenkasse die Kosten der Regelversorgung dennoch vollständig übernehmen – dafür müssen Sie die Härtefallregelung beantragen.
Bis 2031 schützt die Haltelinie Ihre Rentenerhöhung. Danach bremsen Demografie und Beiträge den Anstieg. Schon 0,3 Prozentpunkte weniger können über Jahre eine spürbare Lücke in Ihr Budget reißen.
Junge Menschen zahlen beim Einstieg ins Berufsleben bereits höhere Beiträge zur Renten-, Kranken- und Pflegeversicherung als ihre Eltern in dieser Lebensphase. Nach einer neuen Studie könnte die Belastung bis 2050 noch deutlich steigen. Die Berechnungen zeigen, wie sich die Beiträge ohne wirksame Reformen entwickeln könnten.
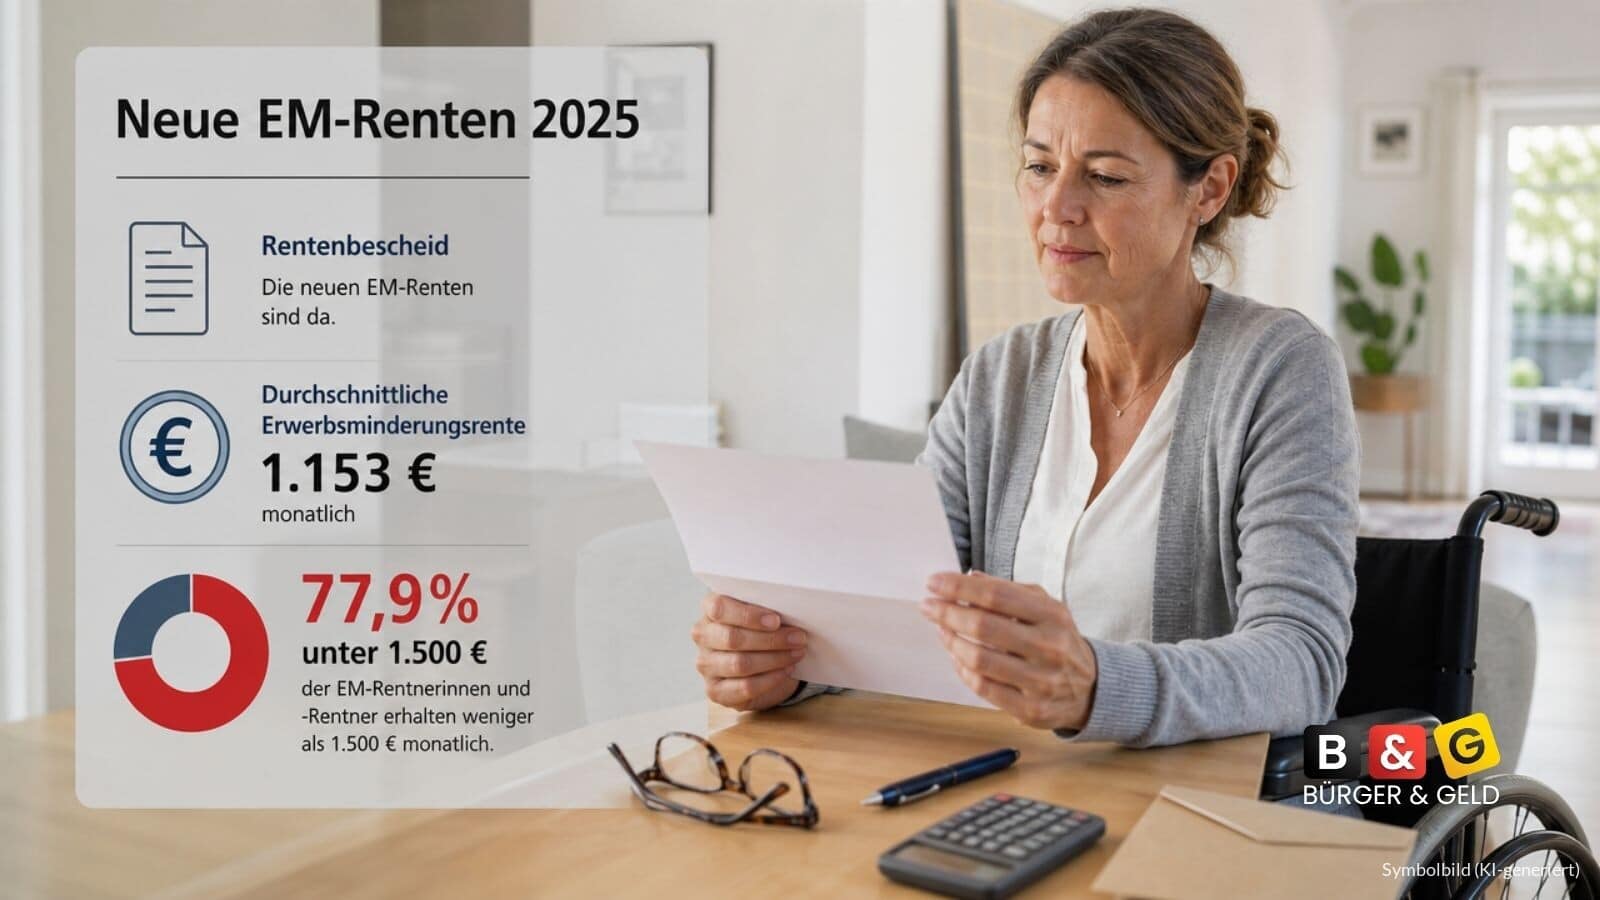
Fast vier von fünf vollen Erwerbsminderungsrenten, die 2025 neu bewilligt wurden, lagen unter 1.500 Euro monatlich. Die Zahlbeträge fallen zwar etwas häufiger höher aus, dennoch müssen viele Betroffene mit wenig Geld auskommen. Die Rentenhöhe richtet sich unter anderem nach dem bisherigen Erwerbsleben und den Versicherungszeiten. Ob zusätzliche Sozialleistungen möglich sind, hängt von den persönlichen Lebensumständen ab.

Sie sind 1965 geboren und planen fest mit 67? Die Rentenkommission rüttelt am Rentenbeginn und an der abschlagsfreien Rente nach 45 Jahren. Was heute gilt und was droht.

Nach dem Tod des Partners laufen viele Ausgaben weiter. Wer die nötigen Anträge rechtzeitig stellt, kann die finanzielle Unterstützung für die ersten Monate sichern. Für Hinterbliebene mit eigenem Einkommen ist außerdem wichtig, welcher Freibetrag bei der Rente gilt.
Die Rentenauskunft liegt im Briefkasten und nennt Ihren frühesten Rentenstart. Doch bis zu 14,4 Prozent Abschlag, der Kassenbeitrag und die offene Rentenreform verändern, was am Ende tatsächlich bleibt.
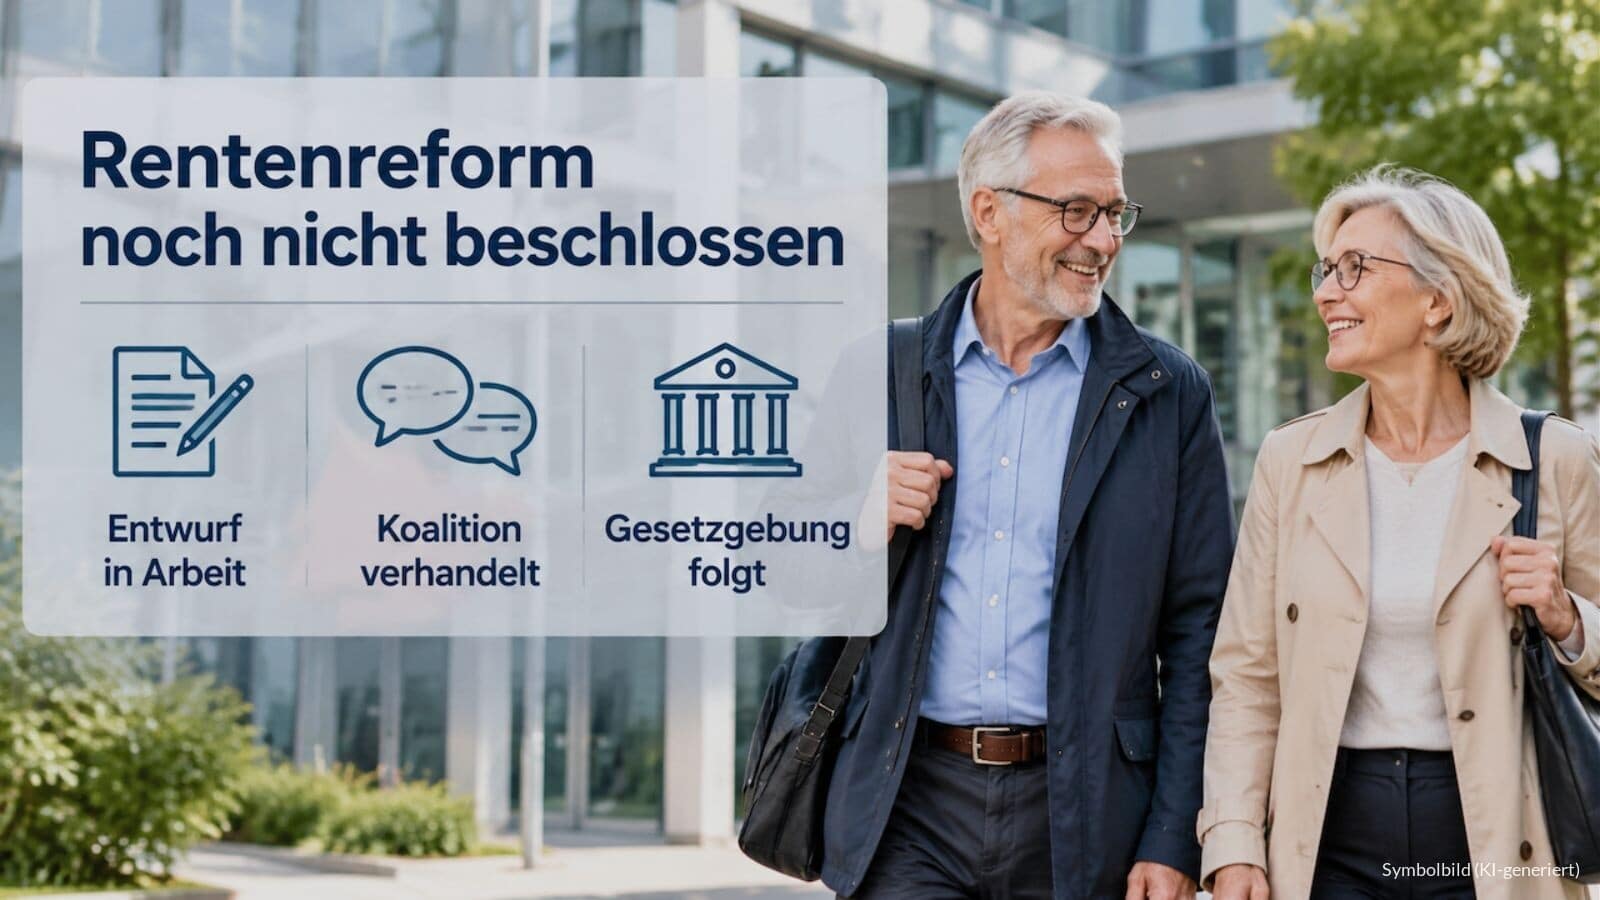
Arbeitsminister Alexander Schweitzer bezeichnet die Arbeiten am Rentengesetzentwurf als zu 95 Prozent abgeschlossen. Die Koalition muss sich aber noch über strittige Punkte einigen. Dazu gehören die vorzeitige abschlagsfreie Rente und die Altersteilzeit. Für die persönliche Ruhestandsplanung fehlen damit weiterhin verbindliche neue Regeln.
Wer nach vielen Berufsjahren früher aufhören und Rentenabschläge ausgleichen will, zahlt ab Januar 2027 voraussichtlich mehr. Eine aktuelle Rentenauskunft sichert den bisherigen Preis für drei Monate.

Viele Rentner tragen die Karte oft ungenutzt mit sich. Bei Museum, Kino und Volkshochschule bringt sie Rabatt, aber meist nur, wenn Sie an der Kasse fragen.
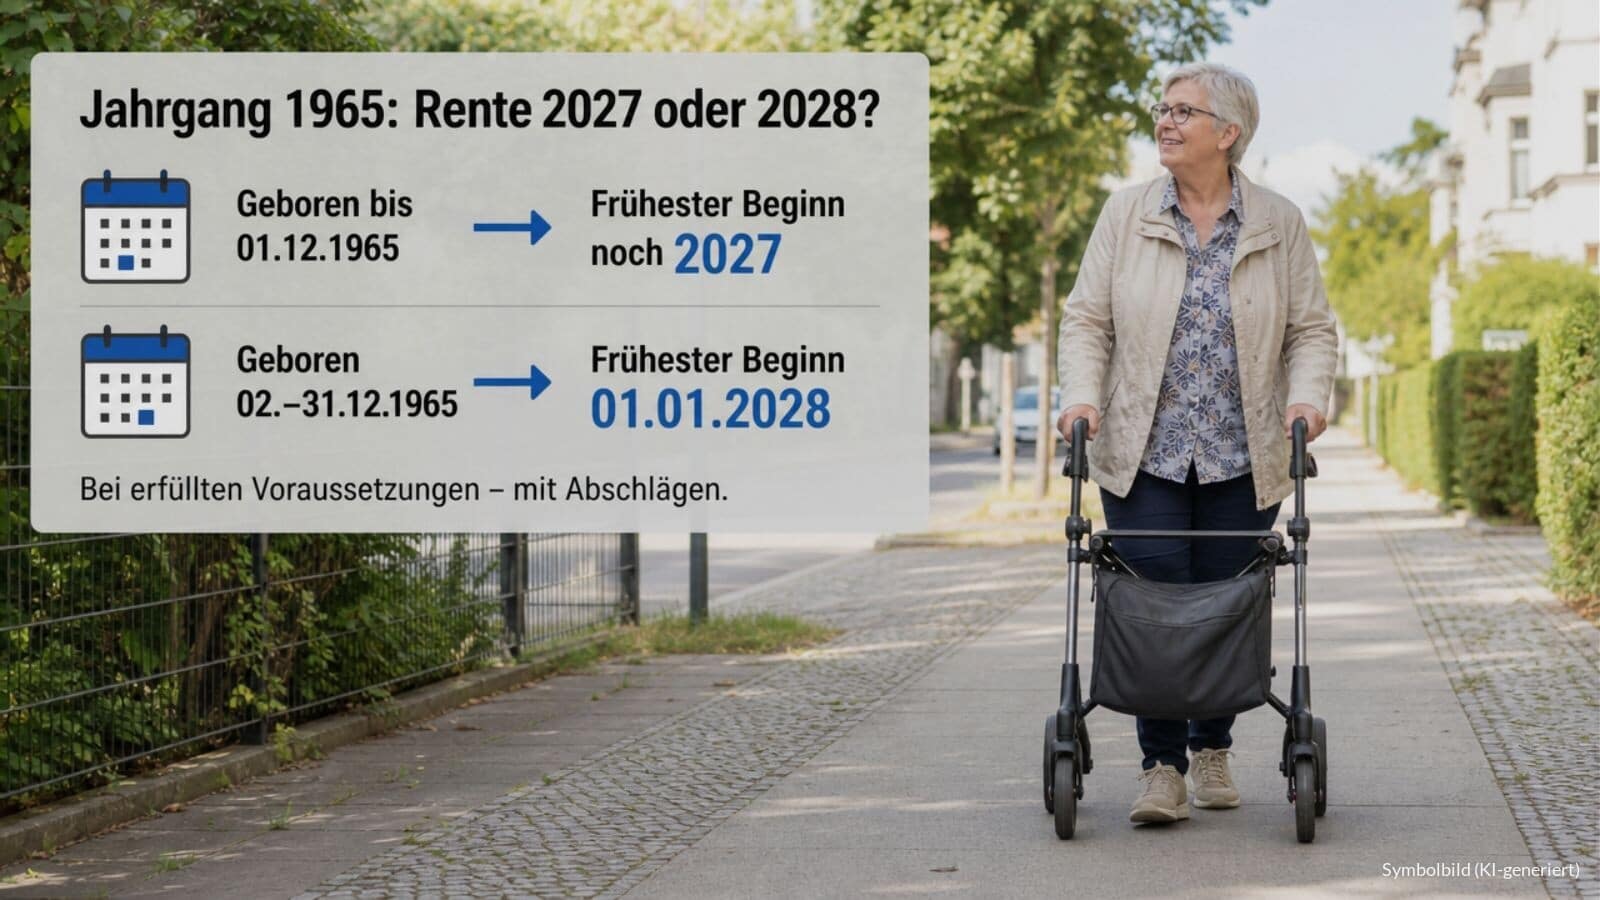
Für Menschen mit Schwerbehinderung aus dem Jahrgang 1965 ist der genaue Geburtstag wichtig. Wer bis einschließlich 1. Dezember geboren wurde, kann bei erfüllten Voraussetzungen noch 2027 in Rente gehen. Bei einem späteren Geburtstag beginnt die Rente frühestens im Januar 2028. Der Start mit 62 Jahren ist grundsätzlich mit dauerhaften Abschlägen verbunden.
Sie haben vor 1992 Kinder großgezogen und gingen früher in Rente? Die Mütterrente III kommt trotzdem ungekürzt bei Ihnen an. Wie viel je Kind, hängt von Ihrer Rentenart ab.
Jahrzehnte gearbeitet und jetzt Angst vor der Reform. Für den Jahrgang 1963 gelten die bisherigen Altersgrenzen weiter. Doch wer zu früh geht, verliert dauerhaft bis zu 13,8 Prozent.

Höhere Zuzahlungen könnten Rentner ab Januar zusätzlich belasten: Im Zuge der GKV-Reform sind bis zu 15 Euro vorgesehen. Welche Mehrkosten auf Sie zukommen könnten und welche Entlastungsmöglichkeiten es gibt.
In den Niederlanden bauen viele Beschäftigte über ihren Arbeitgeber eine zusätzliche Altersvorsorge auf, ohne selbst aktiv werden zu müssen. In Deutschland ist die Betriebsrente weniger breit verankert. Was macht den Unterschied aus – und was ließe sich vom niederländischen Modell übernehmen? Für Deutschland ist besonders interessant, wie viele Beschäftigte die betriebliche Altersvorsorge in den Niederlanden erreicht. Sie kann die gesetzliche Rente spürbar ergänzen. Einfach übertragen lässt sich das Modell jedoch nicht: Die niederländischen Betriebsrenten hängen stark von Kapitalanlagen ab und sind damit Markt-, Zins- und Inflationsrisiken ausgesetzt. Zudem stellen die Niederlande ihr System seit 2023 grundlegend um. Bisherige Leistungszusagen werden schrittweise durch beitragsorientierte Zusagen ersetzt. Dadurch verändert sich auch, wie die Risiken der Kapitalanlage verteilt werden.

© 2026 Für soziales Leben e. V.