
Amazon Prime für Rentner zum halben Preis: Wer Anspruch auf den Sozialrabatt hat
Jeden Monat 8,99 Euro für Prime, obwohl die Hälfte reichen würde? Viele Rentner mit kleiner Rente ahnen nicht, dass ein einziger Bescheid ihr Abo sofort halbiert.
Jeden Monat 8,99 Euro für Prime, obwohl die Hälfte reichen würde? Viele Rentner mit kleiner Rente ahnen nicht, dass ein einziger Bescheid ihr Abo sofort halbiert.

Jahrelang für schlechte Zeiten gespart – und dann der Jobverlust. Seit der neuen Grundsicherung verlangt das Jobcenter Ihr Erspartes ab dem ersten Tag. Doch ein Teil bleibt Ihnen sicher.

Ein Zimmer vermieten, damit die Rente für die Miete reicht: Für viele Senioren ist das der Ausweg. Doch ein BGH-Urteil zeigt, ab welchem Betrag plötzlich die eigene Wohnung auf dem Spiel steht.
Das Jobcenter darf Vermieter jetzt zur Auskunft zwingen, sonst drohen bis zu 5.000 Euro Bußgeld. Für Menschen in der Grundsicherung wird die Wohnungssuche dadurch noch schwieriger als ohnehin schon.

Die Rente ist endlich da, dann kommt Post vom Finanzamt. Für viele Neurentner liegt die Steuergrenze 2026 überraschend niedrig – schon ab einer Monatsrente, die viele für bescheiden halten.
Ein Datensatz statt eines Briefes, und das Konto ist blockiert. Seit Oktober werden Pfändungen digital. Für viele Grundsicherungsbezieher entscheidet jetzt ein einziger Antrag darüber, ob die Miete bezahlt werden kann.
Nach fast zehn Jahren Rechtsstreit verliert ein schwerbehinderter Mann in Frankreich vor Gericht. Der Grund liegt nicht in seiner Gesundheit, sondern in einer Hürde, die viele Auswanderer unterschätzen.
Zwei Jahre kein Spaziergang, kein Ausflug, keine frische Luft: Ein Gericht zieht bei einem Wohnheim für Menschen mit Behinderung eine klare Grenze, mitten in der Debatte um Kürzungen.
Ein Bewerber mit einem Grad der Behinderung von 90 geht vor Gericht leer aus, obwohl der Arbeitgeber gegen gesetzliche Pflichten verstieß. Entscheidend war, wo der Hinweis auf die Schwerbehinderung stand.
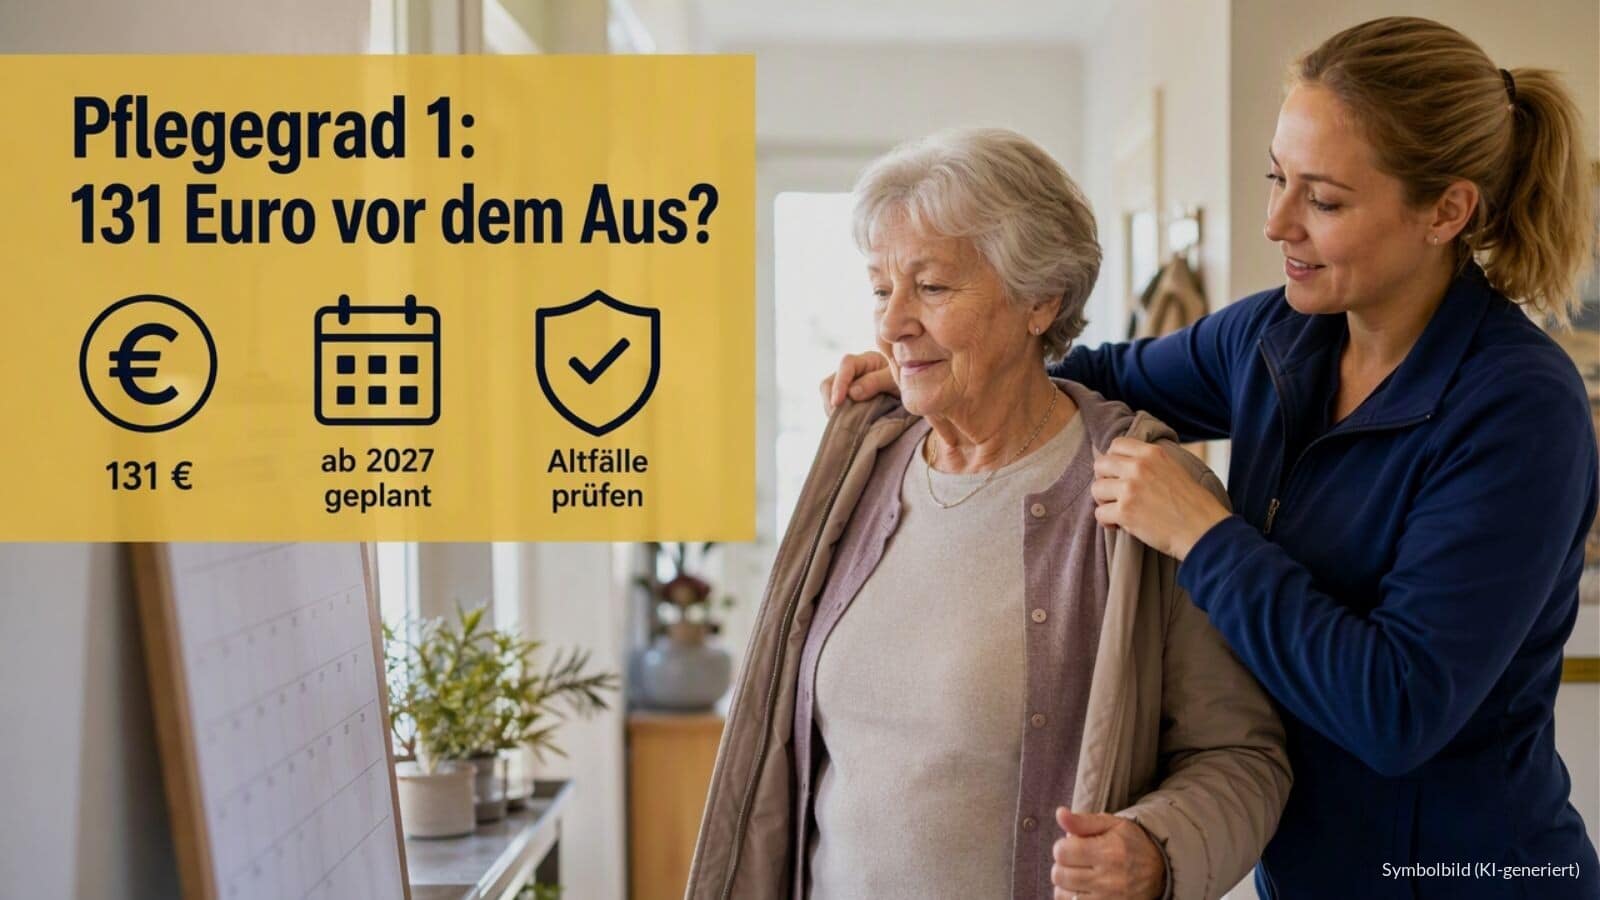
Der Entlastungsbetrag von bis zu 131 Euro im Monat soll für Menschen mit Pflegegrad 1 ab 2027 wegfallen. Betroffen wären vor allem Menschen, die damit eine Haushaltshilfe, Betreuung oder anerkannte Unterstützung im Alltag finanzieren. Das Gesetz ist noch nicht beschlossen, doch für häuslich Pflegebedürftige ist derzeit kein Bestandsschutz vorgesehen. Welche Ansprüche weiter gelten und was Betroffene jetzt beachten sollten.
Die Rente mit 63 nach 45 Versicherungsjahren ist weiterhin geltendes Recht. Zwar empfiehlt die Alterssicherungskommission ihre Abschaffung, doch ein Gesetz, ein Stichtag und eine konkrete Übergangsfrist fehlen bisher. Besonders wichtig ist die Debatte für Beschäftigte mit Altersteilzeit oder einem bereits geplanten Rentenbeginn. Wer betroffen sein könnte und was Versicherte jetzt prüfen sollten.

Nach den aktuellen Vorausberechnungen der Bundesregierung soll der Beitragssatz zur gesetzlichen Rentenversicherung 2028 deutlich steigen: von derzeit 18,6 auf voraussichtlich 19,8 Prozent. Hintergrund sind wachsende Rentenausgaben und eine sinkende Nachhaltigkeitsrücklage. Der Wert ist noch keine endgültige Festsetzung, sondern eine Prognose; zugleich sieht das Rentenpaket 2025 vor, das Rentenniveau bis 2031 bei 48 Prozent zu halten.

Droht Bürgergeld-Beziehenden eine Strom- oder Gassperre, steht häufig weit mehr als eine offene Rechnung auf dem Spiel: Ohne Energie können Heizung, Warmwasser und ein menschenwürdiger Alltag gefährdet sein. Der Beschluss des Landessozialgerichts Berlin-Brandenburg, Az. L 18 AS 2586/17 B ER, stärkt in solchen Notlagen die Rechte von Leistungsberechtigten. Das Gericht konkretisiert, unter welchen Voraussetzungen das Jobcenter Energieschulden – insbesondere Gasschulden – als Darlehen übernehmen muss.

Wer 1964 geboren wurde und als schwerbehinderter Mensch die Voraussetzungen für die Altersrente für schwerbehinderte Menschen erfüllt, erreicht nun eine wichtige Grenze: Die abschlagsfreie Rente ist regulär erst mit 65 Jahren möglich. Damit ist die schrittweise Anhebung der Altersgrenze für diesen Jahrgang abgeschlossen. Ein früherer Rentenbeginn bleibt zwar möglich – in der Regel ab 62 Jahren –, doch dann müssen Betroffene dauerhaft Abschläge akzeptieren. Pro Monat des vorgezogenen Rentenstarts sinkt die monatliche Rente um 0,3 Prozent. Bei einem Rentenbeginn drei Jahre vor dem abschlagsfreien Alter summiert sich das auf 10,8 Prozent weniger Rente – und zwar lebenslang.

Ein paar Stunden Arbeit pro Woche, Geld brutto für netto und wieder gebraucht werden. Doch wer zwei Minijobs kombiniert oder den falschen Job wählt, erlebt eine böse Überraschung.
Die Bundesregierung plant höhere Beiträge zur Pflegeversicherung für Kinderlose. Ab 1. Januar 2027 soll ihr Zuschlag von 0,6 auf 0,9 Prozentpunkte steigen, wodurch der Gesamtbeitrag auf 4,5 Prozent wachsen würde. Für 3.000 Euro beitragspflichtiges Monatseinkommen entspräche das 108 Euro mehr im Jahr. Noch ist die Reform jedoch ein Kabinettentwurf und muss Bundestag sowie Bundesrat passieren.

Wir leben heute im Durchschnitt länger als frühere Generationen – ein großer gesellschaftlicher Fortschritt. Doch genau diese Entwicklung steht im Zentrum der geplanten Rentenreform: Die Alterssicherungskommission empfiehlt, die Regelaltersgrenze nach 2031 schrittweise an die Lebenserwartung zu koppeln. Dadurch könnten viele Beschäftigte künftig später abschlagsfrei in Rente gehen. Noch handelt es sich um einen Reformvorschlag, nicht um geltendes Recht. Was der Plan konkret vorsieht und welche Jahrgänge betroffen sein könnten, erfahren Sie hier.

Mehr Freibetrag, mehr Freiheit? Für viele Witwen und Witwer kommt es anders: Eigene Rente, Job und Grundrente greifen ineinander – und ein Fehler kann Tausende Euro kosten.
Ab 2032 sollen zwei Rechenfaktoren bei der jährlichen Rentenanpassung wieder stärker ins Gewicht fallen. Der Nachhaltigkeitsfaktor berücksichtigt die Entwicklung des Verhältnisses zwischen Rentnern und Beitragszahlern, während der Beitragssatzfaktor höhere Beiträge zur Rentenversicherung einbezieht. Zwar sind allgemeine Kürzungen laufender Renten nicht vorgesehen, ihre Erhöhungen könnten künftig jedoch hinter der Lohnentwicklung zurückbleiben. Bis Ende 2031 sichert die Haltelinie das Rentenniveau weiterhin bei mindestens 48 Prozent.
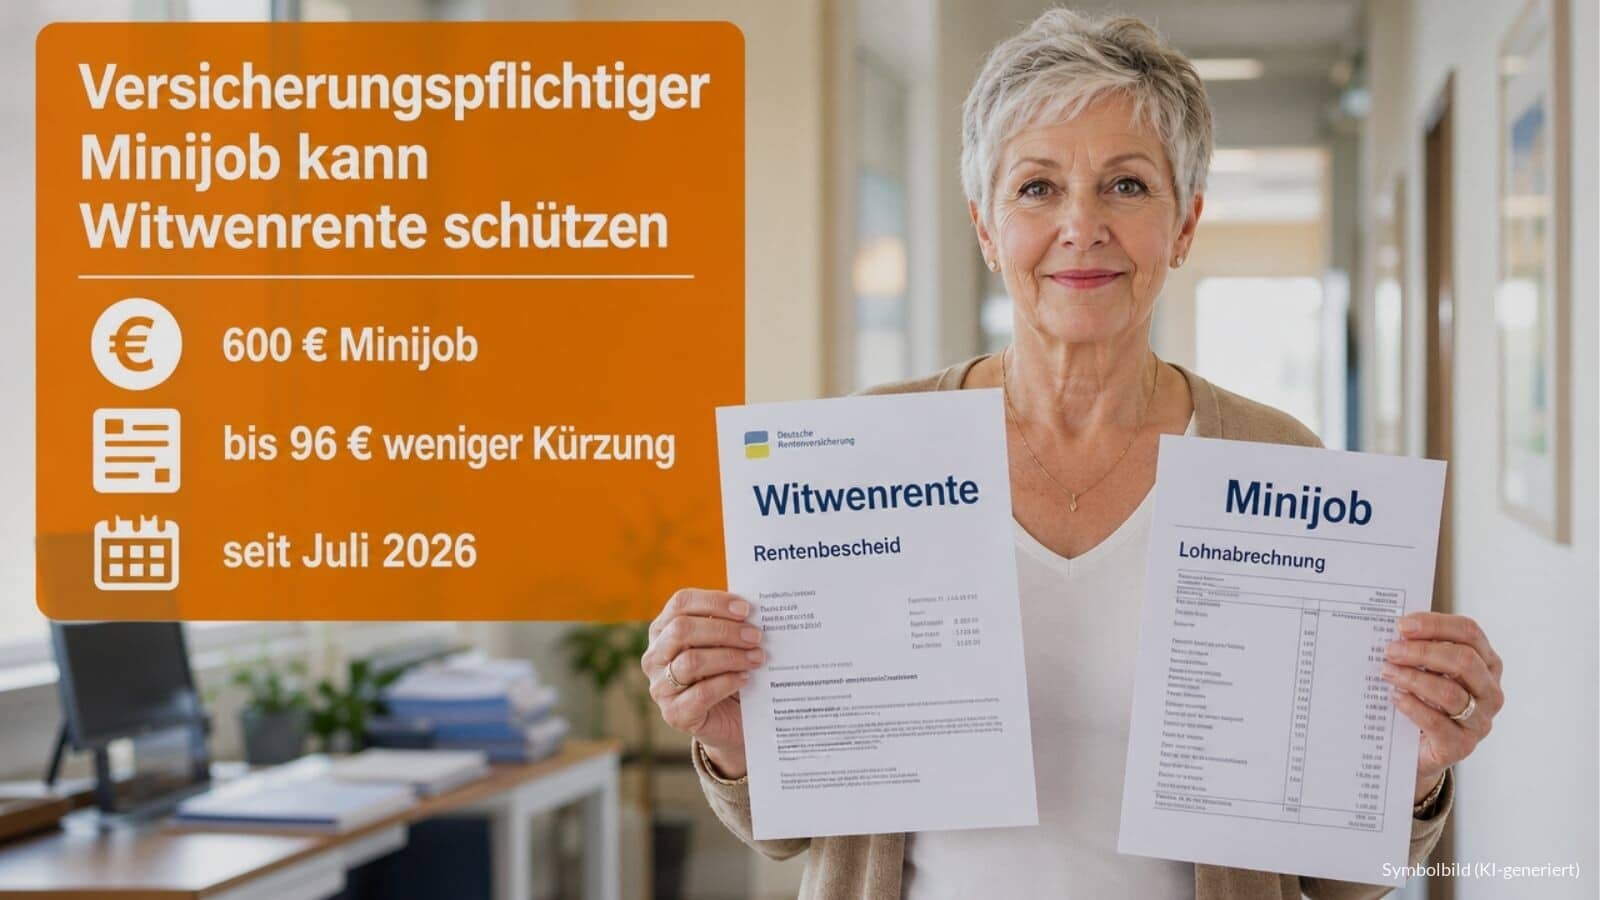
Ein Minijob kann die Witwenrente deutlich stärker kürzen, als viele Betroffene erwarten. Entscheidend ist nicht nur der Auszahlungsbetrag, sondern die gesetzliche Berechnung des anrechenbaren Einkommens. Bei 600 Euro Monatsverdienst kann ein rentenversicherungspflichtiger Minijob im Modell 96 Euro mehr Witwenrente sichern. Seit Juli 2026 lässt sich eine frühere Befreiung von der Rentenversicherungspflicht einmalig für die Zukunft aufheben.

Ein Vorstellungsgespräch, ein abgelehnter Bewerber – und danach Post vom Jobcenter. Die neue BA-Weisung nimmt das Erscheinungsbild ins Visier. Doch nicht jeder ungepflegte Auftritt rechtfertigt eine Kürzung.
Der Regelsatz in der Grundsicherung 2027 könnte bereits das dritte Jahr in Folge stagnieren – eine Erhöhung wäre damit erneut nicht vorgesehen. Voraussetzung ist allerdings noch die gesetzliche Neufestsetzung anhand aktueller Verbrauchsdaten. Gleichzeitig plant die Bundesregierung, den monatlichen Sofortzuschlag von 25 Euro für Kinder abzuschaffen. Welche Auswirkungen dies konkret haben wird, ist bislang jedoch noch nicht abschließend geklärt.
Noch voraussichtlich bis Ende 2026 können pflegende Angehörige Verhinderungs- und Kurzzeitpflege deutlich flexibler nutzen. Für Pflegebedürftige ab Pflegegrad 2 steht dafür ein gemeinsames Jahresbudget von bis zu 3.539 Euro zur Verfügung; die frühere sechsmonatige Vorpflegezeit ist entfallen. Während der Ersatz- oder Kurzzeitpflege wird das Pflegegeld bis zu acht Wochen im Jahr zur Hälfte weitergezahlt. Wichtig: Das Budget gilt für beide Leistungen zusammen – eine vorherige Nachfrage bei der Pflegekasse lohnt sich.
Die abschlagsfreie Rente nach 45 Versicherungsjahren steht erneut zur Debatte. Eine Expertenkommission empfiehlt ihre Abschaffung, doch rechtlich hat sich bisher nichts geändert. Eine DIW-Studie sieht ein Einsparpotenzial von rund 9,5 Milliarden Euro pro Rentnerjahrgang. Für Versicherte bleibt entscheidend, welche Regeln beim tatsächlichen Rentenbeginn gelten.
Der geplante Pflegekostendeckel für Heimbewohner kommt nach aktuellem Stand nicht. Bundesgesundheitsminister Carsten Linnemann setzt stattdessen auf sozialverträgliche Leistungszuschüsse. Für Pflegebedürftige bleibt entscheidend: Neue Zuschüsse sind noch nicht beschlossen, während Unterkunft, Verpflegung und Investitionskosten weiterhin den Eigenanteil prägen. Der Artikel erklärt, was jetzt gilt und welche Hilfe bei hohen Heimkosten möglich ist.
Die Pflegeversicherung soll 2027 neu geordnet werden. Kinderlose Versicherte sollen künftig 4,5 statt 4,2 Prozent Pflegebeitrag zahlen, während auch Gutverdienende durch eine höhere Beitragsbemessungsgrenze belastet werden können. Beim Pflegegeld ist keine ersatzlose Streichung geplant, aber eine grundlegende Neuordnung der Leistungen für die häusliche Pflege.
Eine feste Rentenhöhe, die 2027 automatisch zum Leben reicht, gibt es nicht. Entscheidend sind vor allem Netto-Rente, Miete, Heizkosten, Kranken- und Pflegeversicherung sowie weitere Einkünfte. Die Deutsche Rentenversicherung prognostiziert derzeit ein Rentenplus von 4,4 Prozent zum 1. Juli 2027. Wer seinen Bedarf trotzdem nicht decken kann, sollte Grundsicherung im Alter oder Wohngeld prüfen.
Wer 1963 geboren wurde, kann regulär mit 66 Jahren und 10 Monaten in Rente gehen. Mit 45 Versicherungsjahren ist ein abschlagsfreier Start bereits mit 64 Jahren und 10 Monaten möglich. Die geplante Rentenreform sorgt zwar für Unsicherheit, ändert nach derzeitigem Rechtsstand aber nichts an den geltenden Rentenansprüchen dieses Jahrgangs. Entscheidend bleibt die persönliche Prüfung der Versicherungszeiten.
Die Niederlande setzen auf eine Kombination aus staatlicher Grundabsicherung und einer nahezu flächendeckenden Betriebsrente. Rund 90 Prozent der Beschäftigten sind dort zusätzlich über betriebliche Pensionssysteme abgesichert – häufig auf Grundlage branchenweiter, faktisch verpflichtender Regelungen. Für Deutschland liefert dieses Modell vor allem einen Impuls für die zweite Säule der Altersvorsorge: Eine breit organisierte Betriebsrente kann die gesetzliche Rente spürbar ergänzen. Ein eins zu eins übertragbares Vorbild sind die Niederlande jedoch nicht. Die dortige Betriebsrente ist stark kapitalgedeckt und damit Markt-, Zins- und Inflationsrisiken ausgesetzt; zugleich befindet sich das System seit 2023 in einem tiefgreifenden Umbau hin zu beitragsorientierten Zusagen.
Das Semester beginnt, doch die Miete frisst das BAföG auf: In 37 von 38 Unistädten reicht die Wohnpauschale nicht mehr. Die versprochene Erhöhung lässt weiter auf sich warten.

© 2026 Für soziales Leben e. V.