Rentner: Befristete Rückkehr zum früheren Arbeitgeber seit 2026 erlaubt
Jahrzehnte im Betrieb, dann Rente – und doch fehlt etwas? Seit 2026 dürfen Sie befristet zu Ihrem alten Arbeitgeber zurück. Doch eine Voraussetzung übersehen viele.
Altersrente, Erwerbsminderungsrente, Witwenrente und Grundrente: Wir erklären, welche Ansprüche Sie haben, wie Ihre Rente berechnet wird und was Rentenreformen konkret für Ihren Jahrgang bedeuten. Mit Fristen, Rechenbeispielen und Hinweisen zu Rentenbescheid, Abschlägen und Hinzuverdienst. Die Beiträge schreibt unsere Redaktion mit Schwerpunkt Sozialrecht und prüft sie anhand von Gesetzestexten und Angaben der Deutschen Rentenversicherung.
Jahrzehnte im Betrieb, dann Rente – und doch fehlt etwas? Seit 2026 dürfen Sie befristet zu Ihrem alten Arbeitgeber zurück. Doch eine Voraussetzung übersehen viele.
Viele Witwen hoffen auf mehr Geld ab Juli 2027. Doch der versprochene Zusatzfreibetrag existiert bisher nur auf dem Papier. Wer jetzt falsch plant, verliert monatlich bares Geld.
Fehlende Zeiten im Rentenkonto können sich auf Ihre spätere Rente auswirken. Eine Kontenklärung hilft, unvollständige Angaben zu ergänzen. Entscheidend sind die passenden Nachweise und die rentenrechtliche Bewertung. Der Antrag lässt sich auch online stellen.
Jahrzehntelang wurden Mütter von Kindern vor 1992 bei der Rente schlechtergestellt. Jetzt ist die Lücke gesetzlich geschlossen – doch das Geld fließt erst 2028. Wer jetzt handeln sollte.
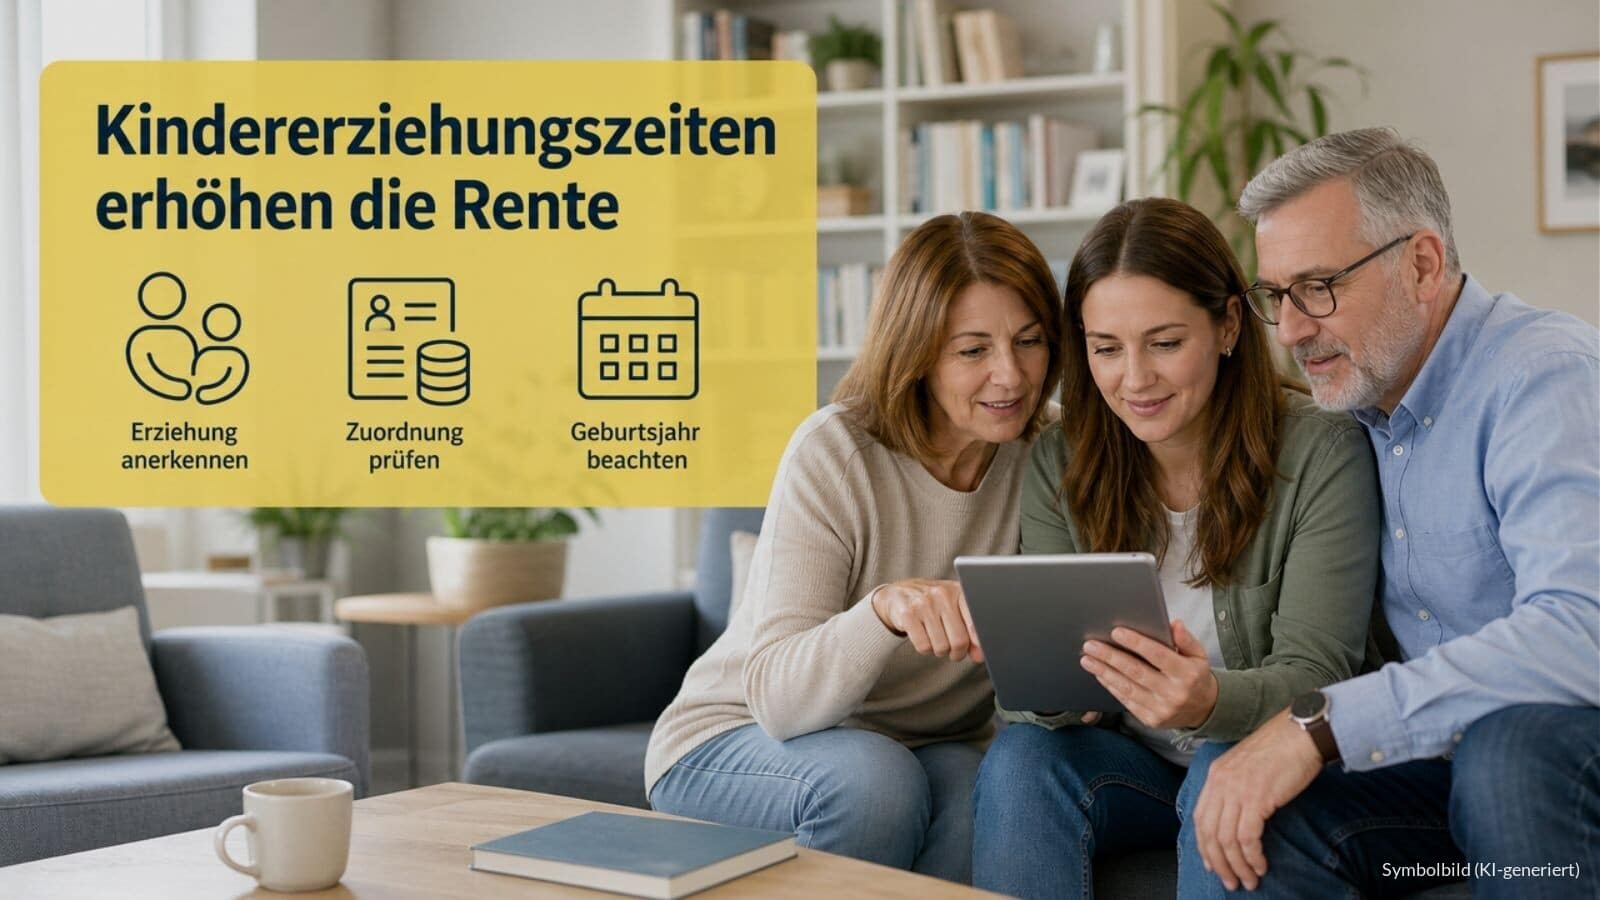
Kindererziehungszeiten erhöhen die gesetzliche Rente auch ohne eigene Beitragszahlungen. Wie viel sie bringen, hängt unter anderem vom Geburtsjahr und der Zuordnung zum Elternteil ab. Zwei Tabellen zeigen die rechnerischen Beträge für ein bis vier Kinder und das zusätzliche Plus durch die Mütterrente III. Wichtig: Die Verbesserung gilt ab 2027, wird aber erst 2028 ausgezahlt.
Mit dem Erreichen der Regelaltersgrenze geht Ihre unbefristete Erwerbsminderungsrente in der Regel automatisch in eine Altersrente über. Ein gesonderter Antrag ist dafür normalerweise nicht erforderlich. Wenn Sie früher wechseln möchten oder wissen wollen, wie Zuschläge und Bestandsschutz Ihre Rentenhöhe beeinflussen, sollten Sie Ihre persönliche Situation prüfen lassen. Dabei sind auch mögliche Abschläge und die seit 2025 beziehungsweise 2026 geltenden Regelungen zu berücksichtigen.
Die Rentenkommission prüfte, ob ein verpflichtendes Rentensplitting zwischen Ehepartnern langfristig an die Stelle der klassischen Witwenrente treten soll. Beschlossen ist bislang nichts. Eine solche Neuregelung könnte die Hinterbliebenenversorgung grundlegend verändern: Sie könnte die eigenständigen Rentenansprüche von Frauen stärken, zugleich aber Risiken für Ehen mit nur einem Erwerbseinkommen mit sich bringen.
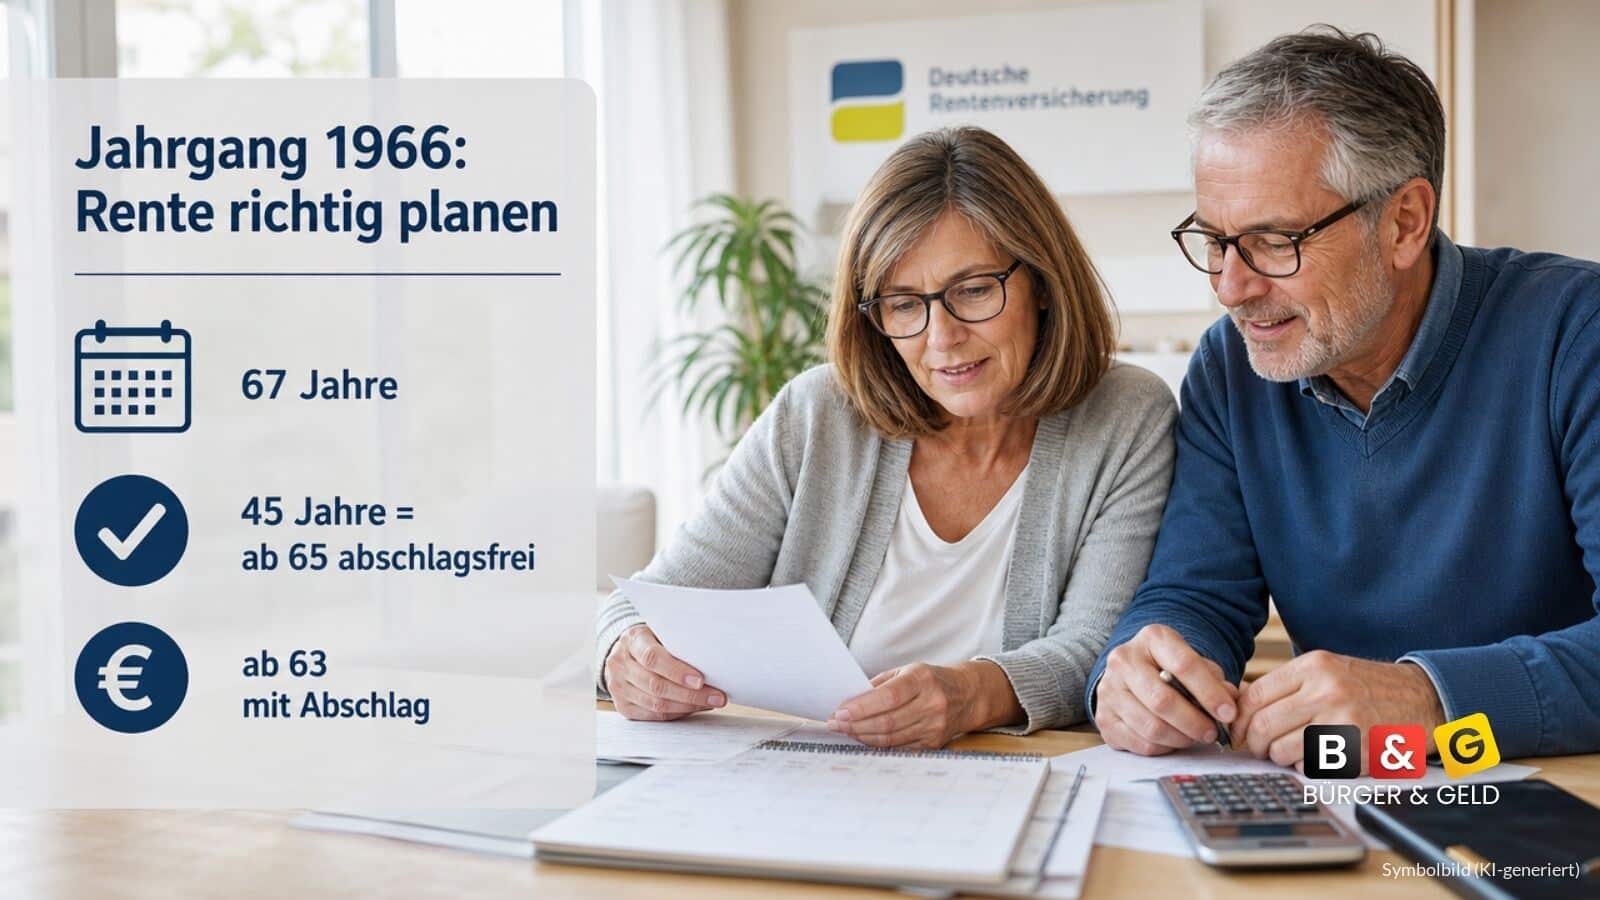
Für den Jahrgang 1966 liegt die Regelaltersgrenze bei 67 Jahren. Wer 45 Versicherungsjahre erfüllt, kann bereits mit 65 ohne Abschläge in Rente gehen. Mit 35 Versicherungsjahren ist ein Rentenbeginn ab 63 möglich, allerdings mit dauerhaften Abschlägen von bis zu 14,4 Prozent. Ein Blick in den Versicherungsverlauf hilft Ihnen, die erfassten Zeiten zu prüfen und mögliche Lücken frühzeitig zu erkennen.
Jahrzehnte gearbeitet, und plötzlich entscheidet ein einziger Geburtsmonat, ob Ihre Rente 2026 oder erst 2027 beginnt. Prüfen Sie jetzt, wann Ihr Jahrgang wirklich abschlagsfrei gehen darf.
Die große Rentenreform könnte sich Medienberichten zufolge bis ins Frühjahr 2027 verschieben. Eine offizielle Bestätigung dieses Zeitplans steht bislang aus. Umstritten ist vor allem die abschlagsfreie Rente nach 45 Versicherungsjahren. Auch eine gesetzliche Kapitalrente und Änderungen der Altersgrenzen stehen zur Diskussion. Für Ihre Rentenplanung bleiben die bisherigen Regeln maßgeblich, solange keine gesetzlichen Änderungen in Kraft treten.
Fast 802 Euro im Jahr für das Deutschlandticket – oder doch die BahnCard? Viele Rentner zahlen für Bus und Bahn mehr als nötig. Eine einfache Rechnung zeigt den Unterschied.
Nach 40 Ehejahren getrennt, die Rente halbiert, die Miete bleibt: Für viele Rentnerpaare wird die Scheidung zur Existenzfrage. Diese Regeln entscheiden über Rente, Wohnung und staatliche Hilfe.
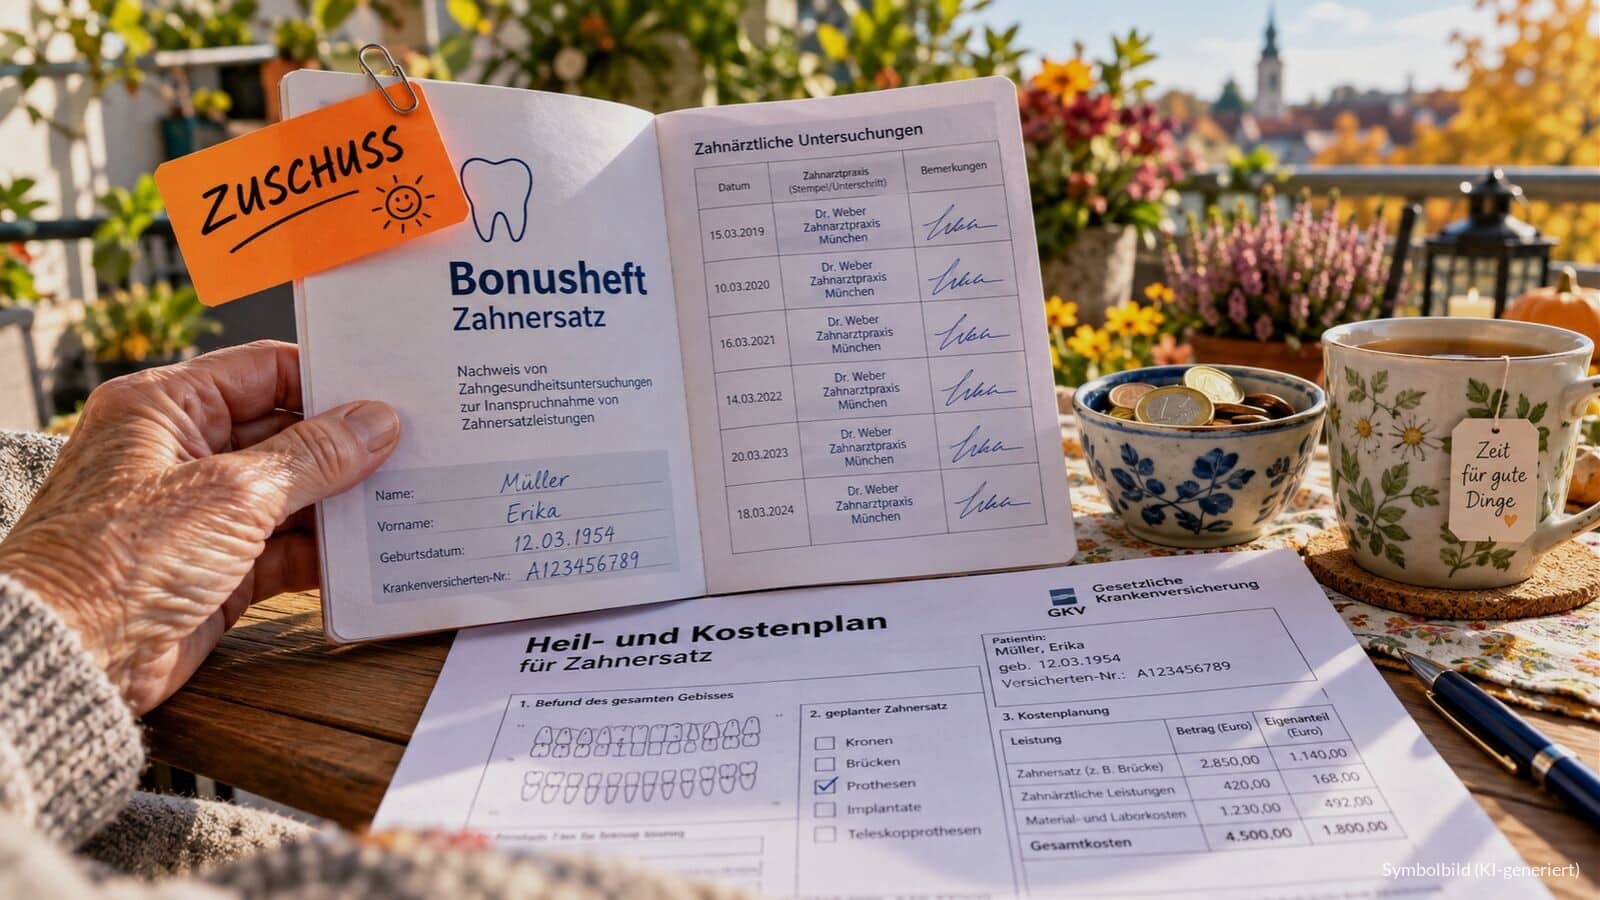
Krone oder Brücke nötig, aber die Rente ist knapp? Ab Januar sinkt der Kassenzuschuss. Für Rentner mit kleinem Einkommen gibt es dennoch eine volle Kostenübernahme, die viele nicht beantragen.
Drei Kinder großgezogen, doch im Rentenkonto steht nur eines? Dann verzögert sich die Nachzahlung der Mütterrente III. Ein Blick in den Versicherungsverlauf schafft jetzt Klarheit.
Arbeitsminister Alexander Schweitzer sucht einen Kompromiss über die abschlagsfreie Rente nach 45 Versicherungsjahren. Eine neue gesetzliche Regelung steht damit noch nicht fest. Für Versicherte bleiben Geburtsjahr, Altersgrenze und anerkannte Versicherungszeiten entscheidend.
Nach dem Vorschlag der Rentenkommission sollen sich Beitragsjahre in der gesetzlichen Rentenversicherung stärker auszahlen. Ein zusätzlicher Freibetrag soll dafür sorgen, dass auch Menschen ohne Grundrentenanspruch bei der Grundsicherung im Alter mehr von ihrer gesetzlichen Rente behalten. Wer lange Beiträge gezahlt hat, hätte dadurch mehr Geld zur Verfügung als jemand ohne entsprechende Beitragszeiten. Bislang handelt es sich jedoch lediglich um eine Empfehlung im Rahmen der Sozialstaatsreform, nicht um eine beschlossene Regelung.
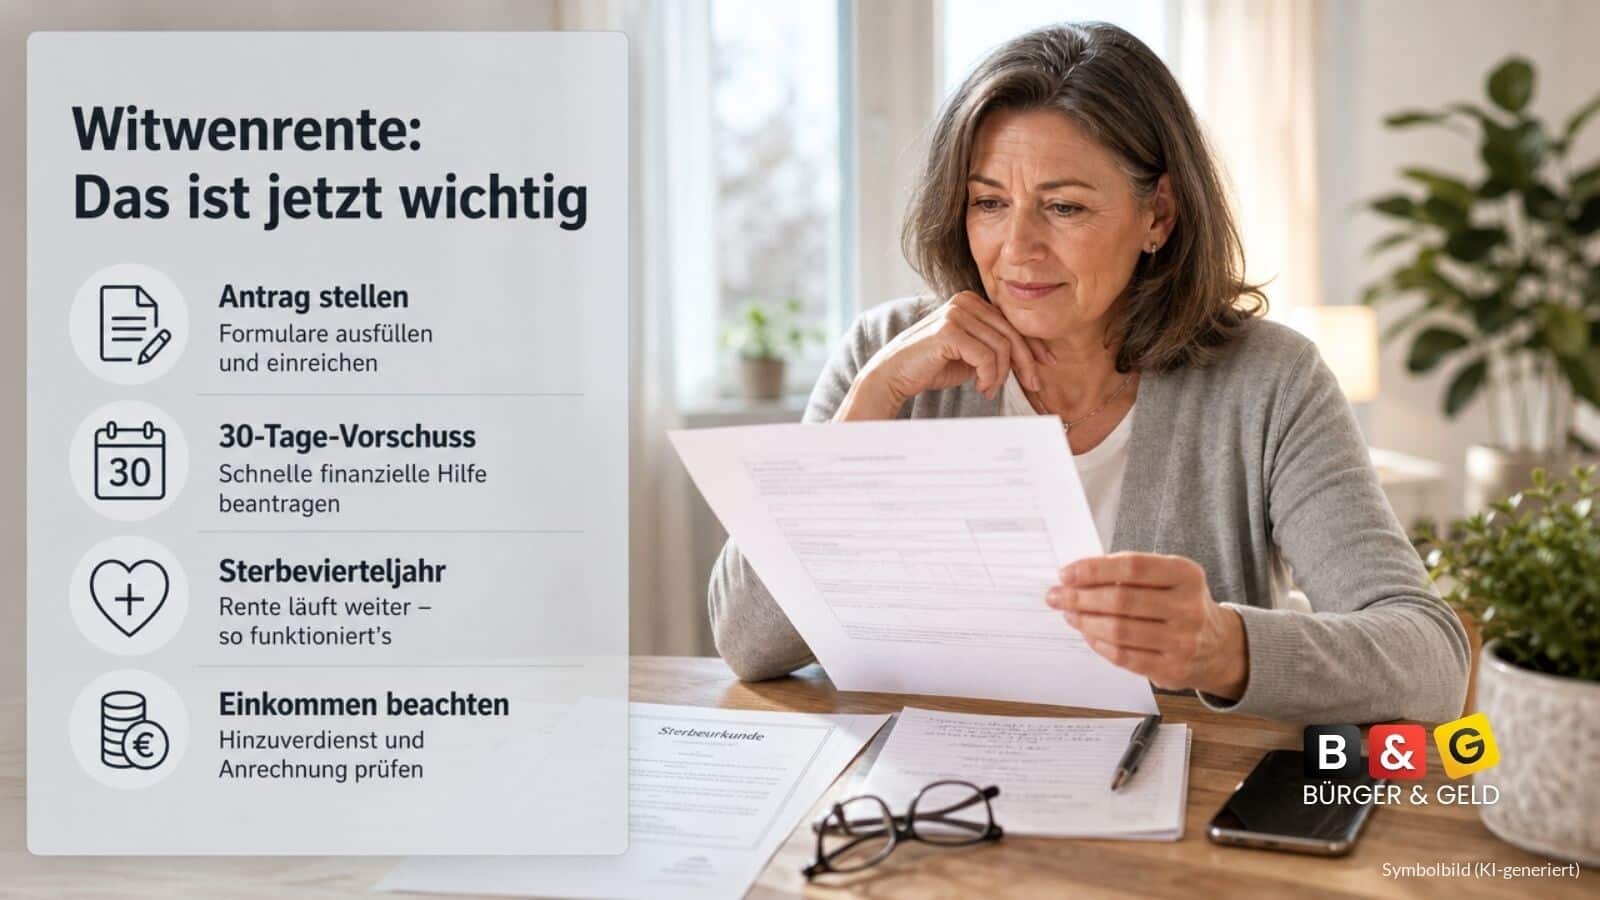
Der Partner stirbt, die Rechnungen bleiben. Wer jetzt die richtigen Schritte kennt, sichert sich schnell Geld für die ersten Monate und behält trotz eigenem Einkommen mehr Rente.
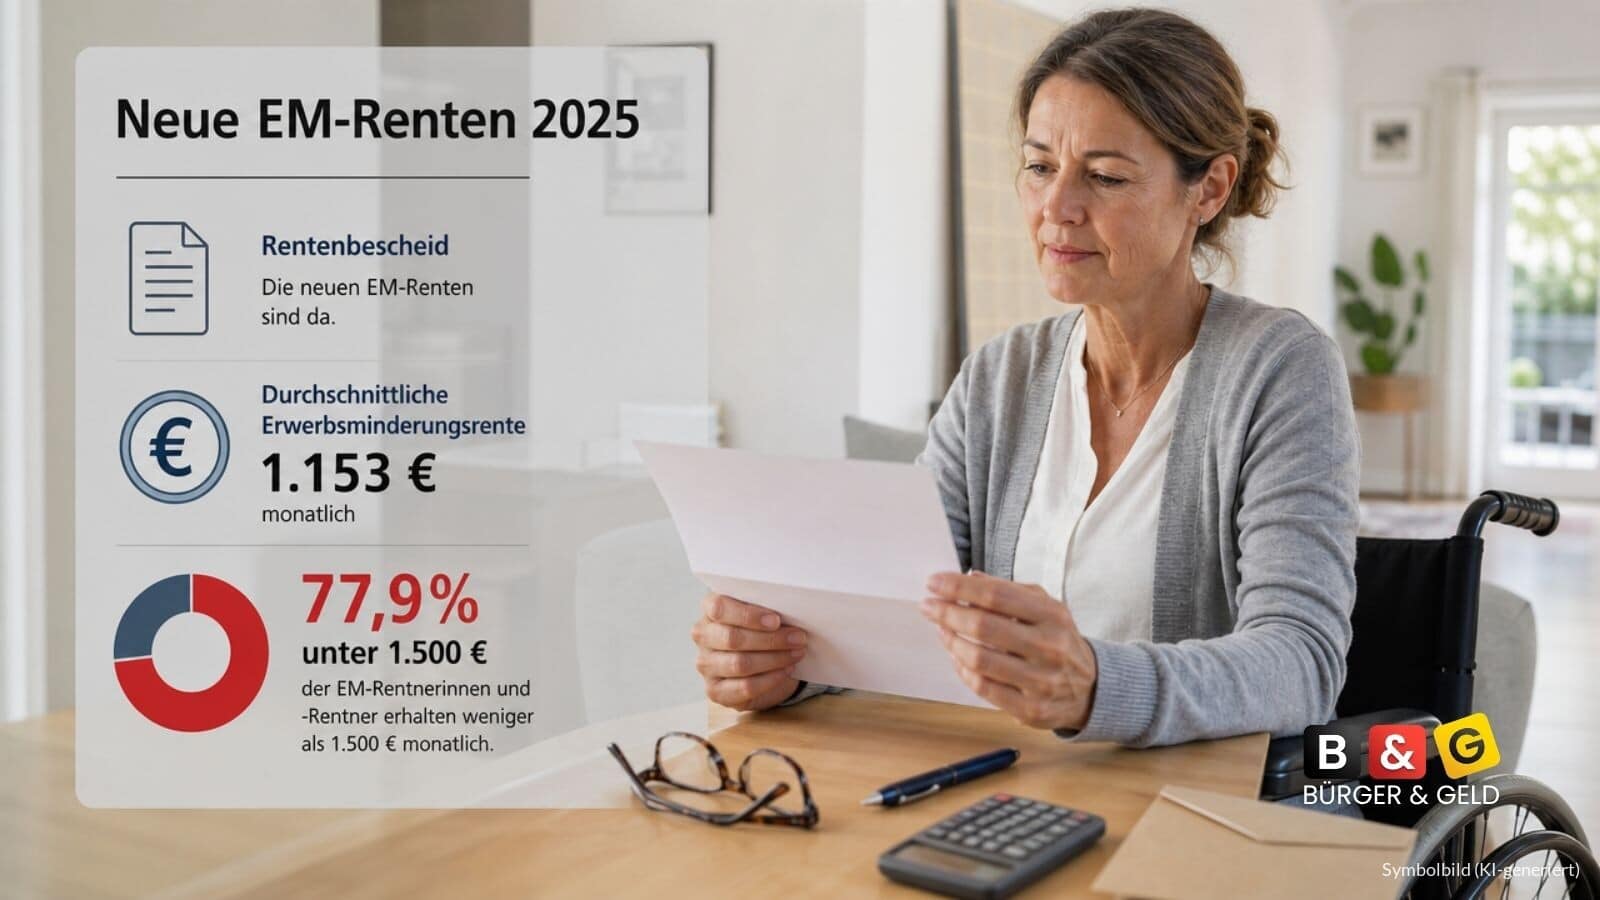
Knapp vier von fünf neu bewilligten vollen Erwerbsminderungsrenten lagen 2025 unter 1.500 Euro im Monat. Zwar zeigt die Statistik eine leichte Verschiebung hin zu höheren Zahlbeträgen, für viele Betroffene bleibt der finanzielle Spielraum jedoch begrenzt. Wie hoch die Rente ausfällt und ob ergänzende Sozialleistungen infrage kommen, hängt von der persönlichen Erwerbsbiografie, den Versicherungszeiten und den individuellen Lebensumständen ab.
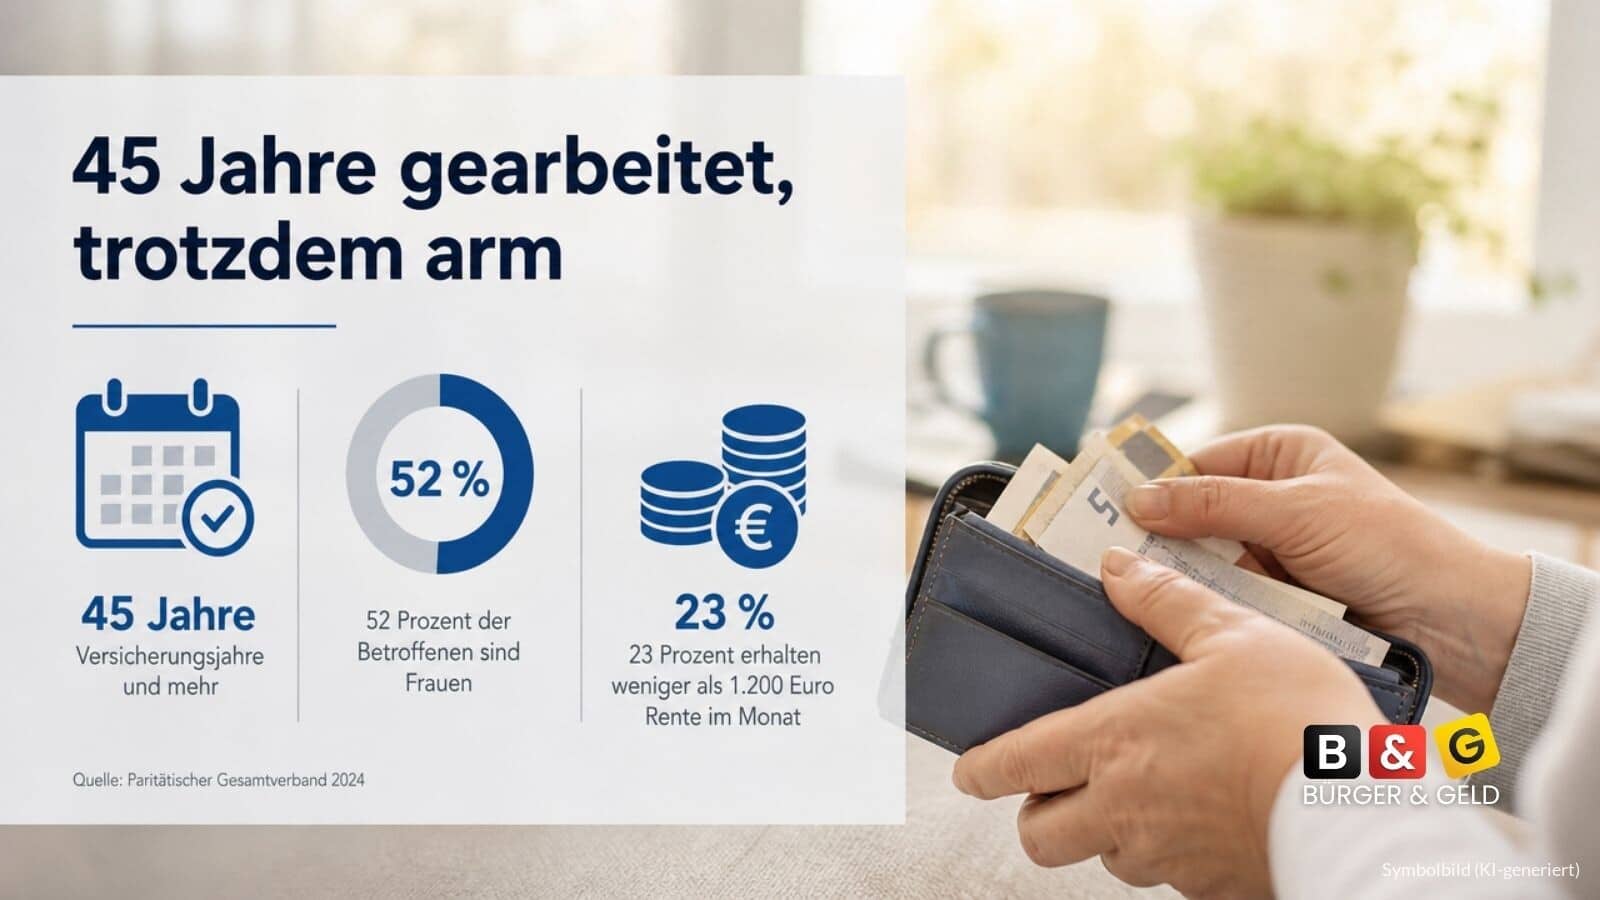
Ein ganzes Leben gearbeitet, 45 Jahre eingezahlt – und trotzdem reicht die Rente nicht zum Leben. Neue Zahlen zeigen, wie viele Menschen es trifft, besonders Frauen.
Wer heute ins Berufsleben startet, trägt bereits eine höhere Beitragslast für die Renten-, Kranken- und Pflegeversicherung als die Elterngeneration. Einer neuen Studie zufolge könnte diese Belastung bis 2050 weiter deutlich zunehmen. Die Berechnung zeigt, welche Entwicklung droht, wenn wirksame Reformen ausbleiben.
Eine monatliche Rente von knapp 3.736 Euro ist rechnerisch möglich – doch die Voraussetzungen erfüllen nur sehr wenige. Eine Antwort des Bundesarbeitsministeriums verdeutlicht, wie weit dieser Modellwert von der Rentenrealität entfernt ist.
Die abschlagsfreie Rente nach 45 Versicherungsjahren steht politisch zur Debatte. Als mögliche Kompromisse werden zusätzliche Versicherungsjahre, Härtefallregeln und Übergangsfristen diskutiert. Verbindliche neue Anspruchsregeln ergeben sich daraus bislang nicht. Für die Ruhestandsplanung bleiben die gesetzlichen Voraussetzungen entscheidend.
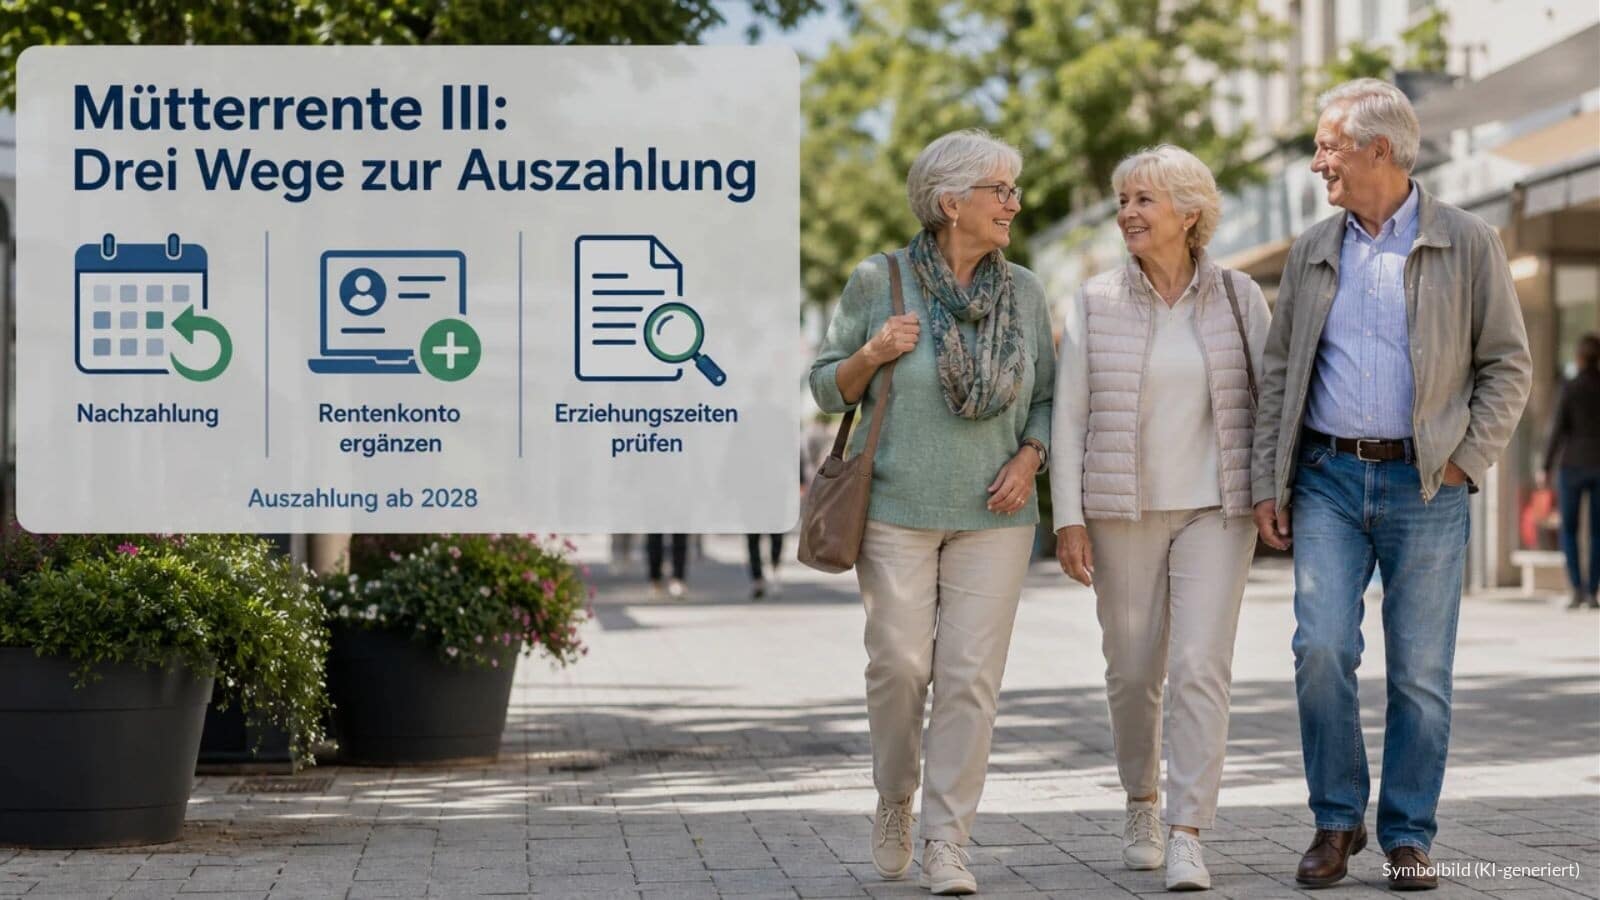
Die Mütterrente III gilt ab 2027, das zusätzliche Geld fließt jedoch erst 2028. Für drei Gruppen unterscheiden sich die Wege der Berücksichtigung. Entscheidend sind der Rentenbeginn und bereits beantragte Kindererziehungszeiten. Ein gesonderter Antrag ist grundsätzlich nicht nötig.
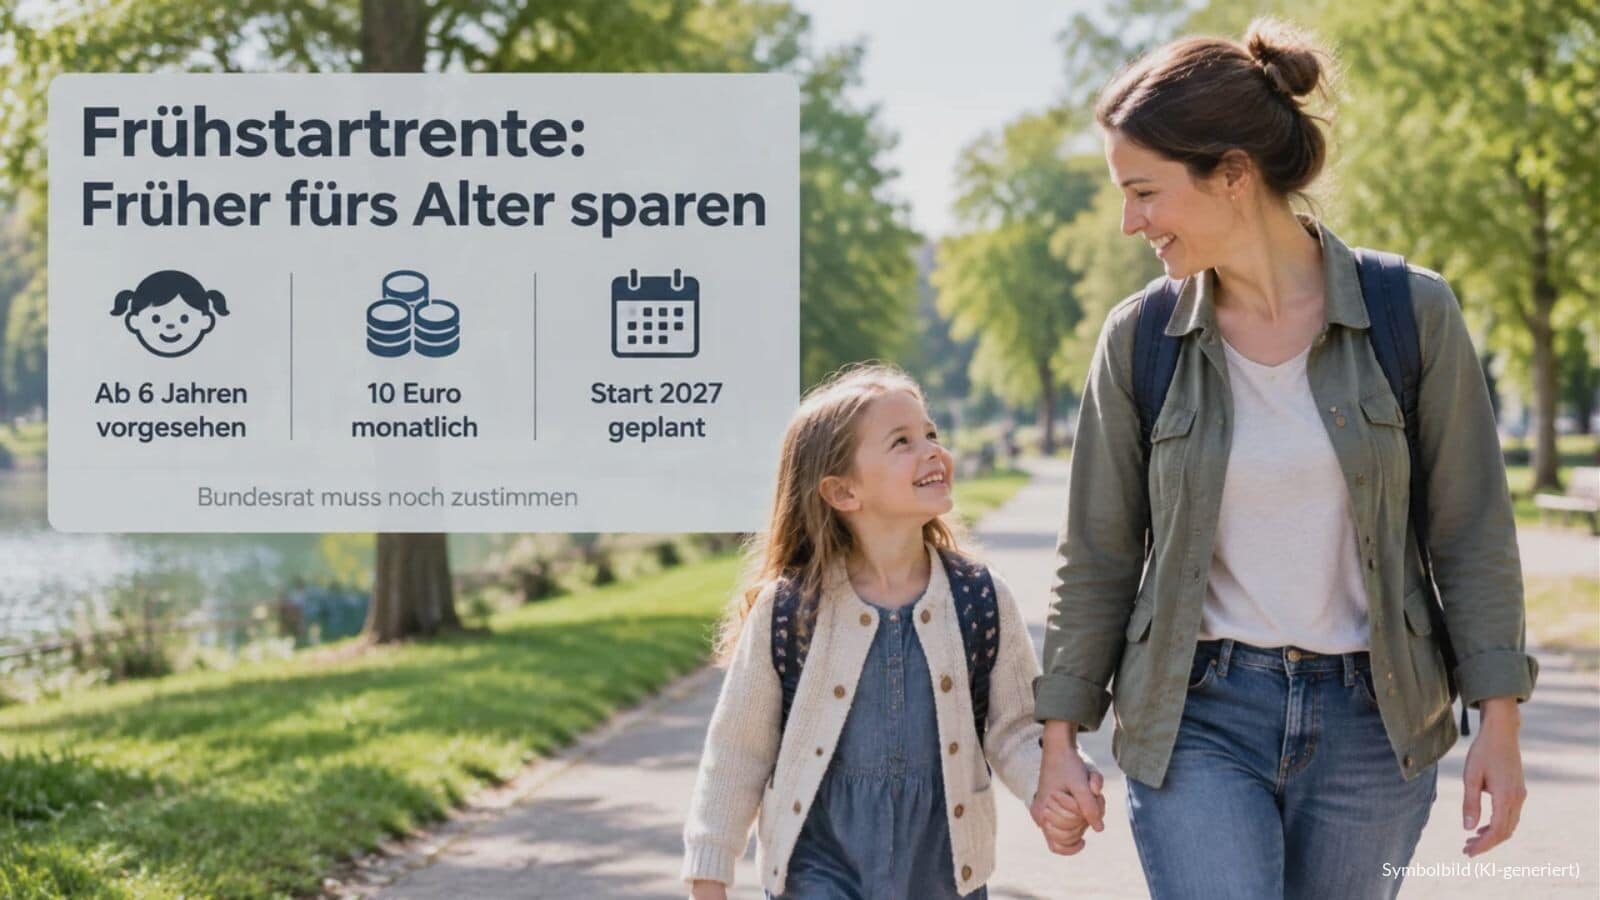
Die Frühstartrente ist im Bundestag beschlossen, der Bundesrat muss noch zustimmen. Zehn Euro monatlich sollen anspruchsberechtigten Kindern beim Vermögensaufbau helfen. Die genannten 53.000 Euro sind nicht garantiert. Warum die zusätzlich diskutierten 1,75 Billionen Euro eine andere Rentenreform betreffen.
Fast die volle Rente beziehen und trotzdem jeden Monat mehr Anspruch aufbauen? Mit einer 99-Prozent-Teilrente gelingt genau das. Wer die Regeln kennt, sichert sich lebenslang mehr Geld.
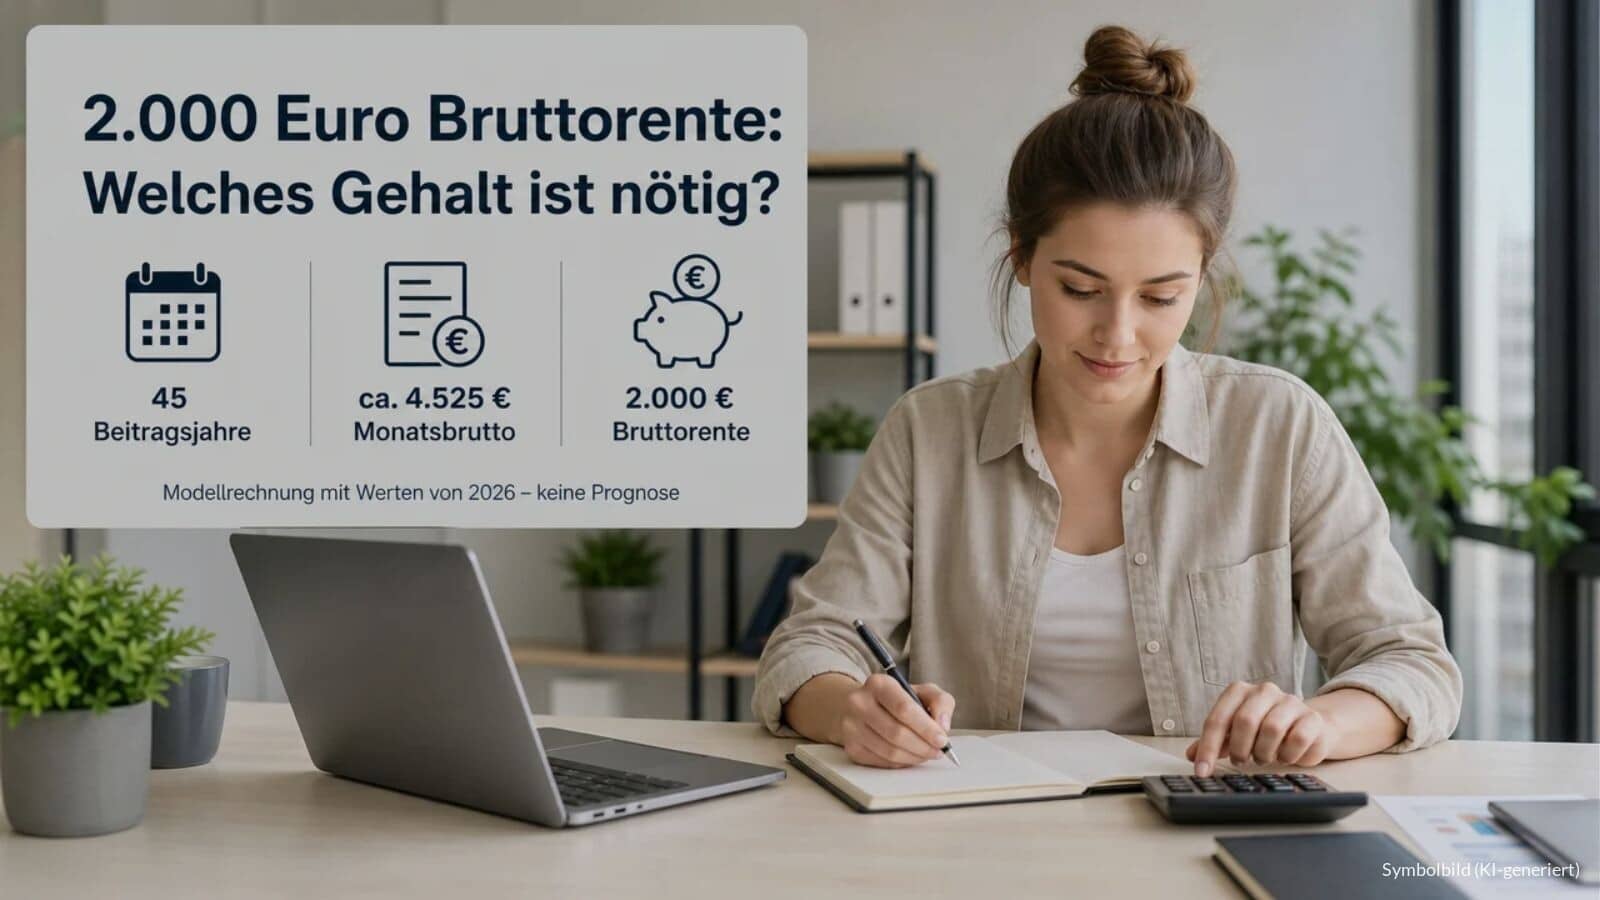
Für 2.000 Euro gesetzliche Bruttorente nach 45 Jahren sind rechnerisch rund 4.525 Euro Monatsbrutto nötig. Die Rechnung verwendet die Werte von 2026. Für Berufseinsteiger zählt vor allem, wie sich ihr Einkommen langfristig zum Durchschnitt entwickelt. Eine Zusage für die spätere Rente ist das Ergebnis nicht.
Ein Leben lang gearbeitet, Kinder großgezogen und am Ende reicht die Rente kaum für die Miete. Warum ausgerechnet Ihr Geburtsjahrgang darüber entscheidet, wie viel im Alter übrig bleibt.
Schmerzen, Ängste, Herzbeschwerden – und doch sagt das Gericht Nein zur Erwerbsminderungsrente. Entscheidend war nicht die Krankheit, sondern eine einzige Zahl im Gutachten.
Jahrzehntelang Beiträge gezahlt – und ab Januar kostet jedes Rezept bis zu 15 Euro. Wie stark die GKV-Reform Ihre Rente belastet und wo Sie gegensteuern können.
Gleiche Arbeit, anderes Alter: Während hierzulande viele um ihre Rente bangen, bauen Niederländer fast automatisch eine zweite Rente auf. Warum Deutschland dieses Modell bislang nicht nutzt. Für Deutschland ist vor allem die breite Verankerung der **Betriebsrente** interessant: Als zweite Säule der Altersvorsorge kann sie die gesetzliche Rente deutlich ergänzen. Das niederländische Modell lässt sich allerdings nicht ohne Weiteres übertragen. Da die betrieblichen Pensionen dort stark auf Kapitalanlagen beruhen, unterliegen sie Markt-, Zins- und Inflationsrisiken. Hinzu kommt ein grundlegender Systemwechsel, der seit 2023 läuft: An die Stelle bisheriger Leistungszusagen treten zunehmend beitragsorientierte Zusagen.

© 2026 Für soziales Leben e. V.