Witwenrente altes Recht: Kleine Rente unbefristet, Mieten anrechnungsfrei
Ihr Mann ist gestorben, und jetzt entscheidet ein Stichtag von 2001 über Ihr Geld. Wer vor 2002 geheiratet hat, bekommt oft mehr Witwenrente. Doch es gibt einen Haken.
Altersrente, Erwerbsminderungsrente, Witwenrente und Grundrente: Wir erklären, welche Ansprüche Sie haben, wie Ihre Rente berechnet wird und was Rentenreformen konkret für Ihren Jahrgang bedeuten. Mit Fristen, Rechenbeispielen und Hinweisen zu Rentenbescheid, Abschlägen und Hinzuverdienst. Die Beiträge schreibt unsere Redaktion mit Schwerpunkt Sozialrecht und prüft sie anhand von Gesetzestexten und Angaben der Deutschen Rentenversicherung.
Ihr Mann ist gestorben, und jetzt entscheidet ein Stichtag von 2001 über Ihr Geld. Wer vor 2002 geheiratet hat, bekommt oft mehr Witwenrente. Doch es gibt einen Haken.
Sie sind 1964 oder später geboren und wollen mit 63 aufhören? Bei 1.600 Euro Rente fehlen Ihnen dann rund 230 Euro im Monat. Bis zum Lebensende.
Weihnachten, Heizkosten, Versicherungsbeiträge: Die Rente Dezember 2026 kommt für die meisten erst an Silvester. Wer schon früher Geld bekommt und was bei Ausbleiben hilft.
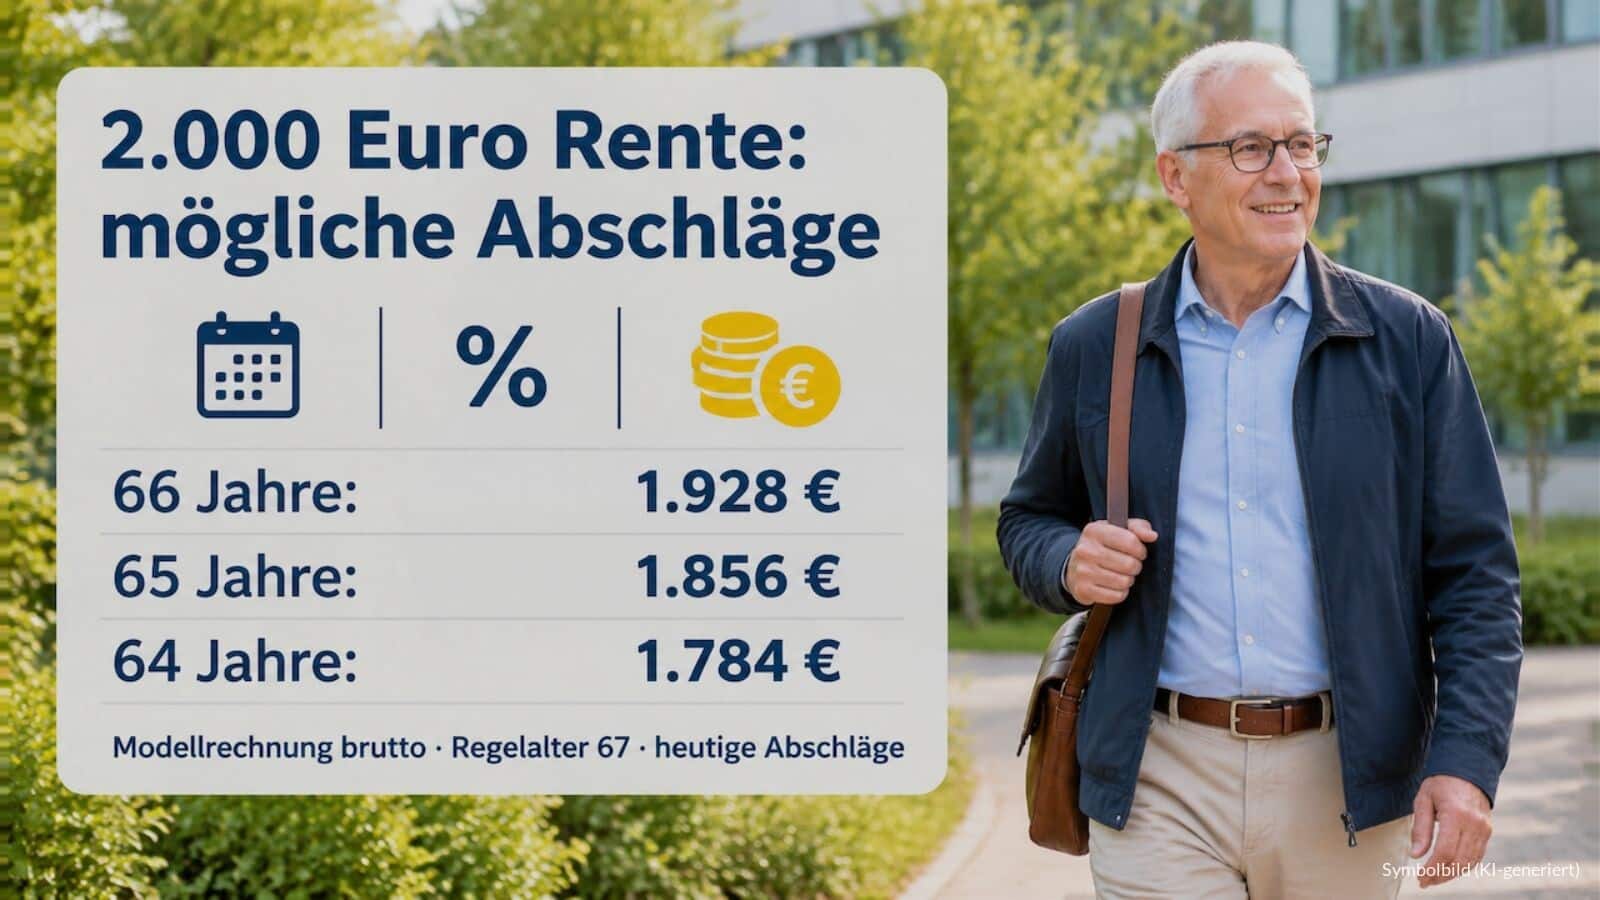
Die abschlagsfreie Rente nach 45 Versicherungsjahren steht in der Reformdebatte. Würde sie entfallen, könnte ein Rentenbeginn mit 65 Jahren bei unveränderten Regeln 7,2 Prozent Abschlag bedeuten. Bei angenommenen 2.000 Euro Bruttorente wären das 144 Euro weniger im Monat. Eine Tabelle zeigt die Unterschiede nach Rentenbeginn.
Die Rente für Dezember 2026 kommt je nach Zahlungsrhythmus Ende November oder Ende Dezember. Für nachschüssige Renten ergibt sich nach der Bankarbeitstagsregel der 30. Dezember. Welche Zahlung für welchen Monat bestimmt ist, hängt vor allem vom Rentenbeginn ab.
Versicherte des Jahrgangs 1962 können derzeit mit 64 Jahren und acht Monaten abschlagsfrei in Rente gehen, sofern sie die Wartezeit von 45 Jahren erfüllen. Die Alterssicherungskommission schlägt jedoch vor, diese Rentenart langfristig abzuschaffen. Beschlossen ist das bislang nicht. Prüfen Sie deshalb rechtzeitig Ihren Versicherungsverlauf und lassen Sie klären, welche Zeiten auf die 45-jährige Wartezeit angerechnet werden und ob Sie die Voraussetzungen erfüllen.
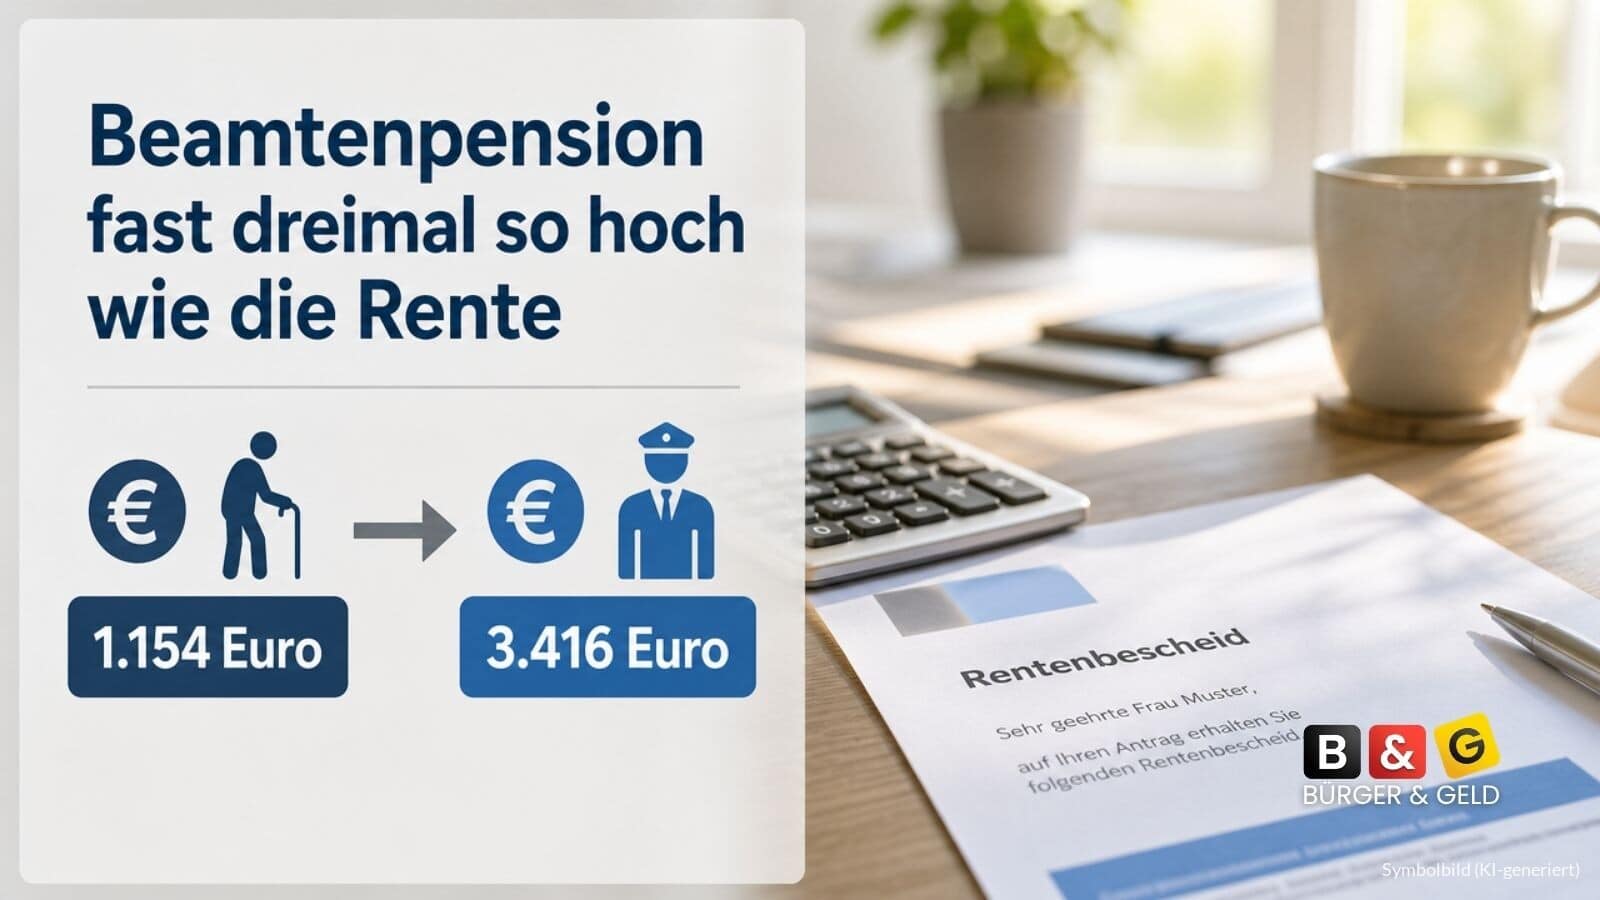
Zwischen der durchschnittlichen Beamtenpension und der gesetzlichen Rente liegen nach neuen Bundestagszahlen monatlich mehr als 2.200 Euro. Der Vergleich wirft Fragen zur Alterssicherung auf – auch mit Blick auf die Rentenreform, deren erster Gesetzentwurf für September angekündigt war.
Die Ifo-Sparliste zielt auf Ihre jährliche Rentenerhöhung und die gerade ausgeweitete Mütterrente. Was das Gutachten vorschlägt, was davon heute gilt und was für die Grundsicherung offenbleibt.
Die Wirtschaftsweisen fordern, die beschlossene Mütterrente III zurückzunehmen. Betroffen wäre die zusätzliche Anerkennung für vor 1992 geborene Kinder. Ein Stopp ist damit nicht beschlossen. Für Eltern bleibt entscheidend, welche Ansprüche vorgesehen sind und wann das Geld ausgezahlt werden soll.
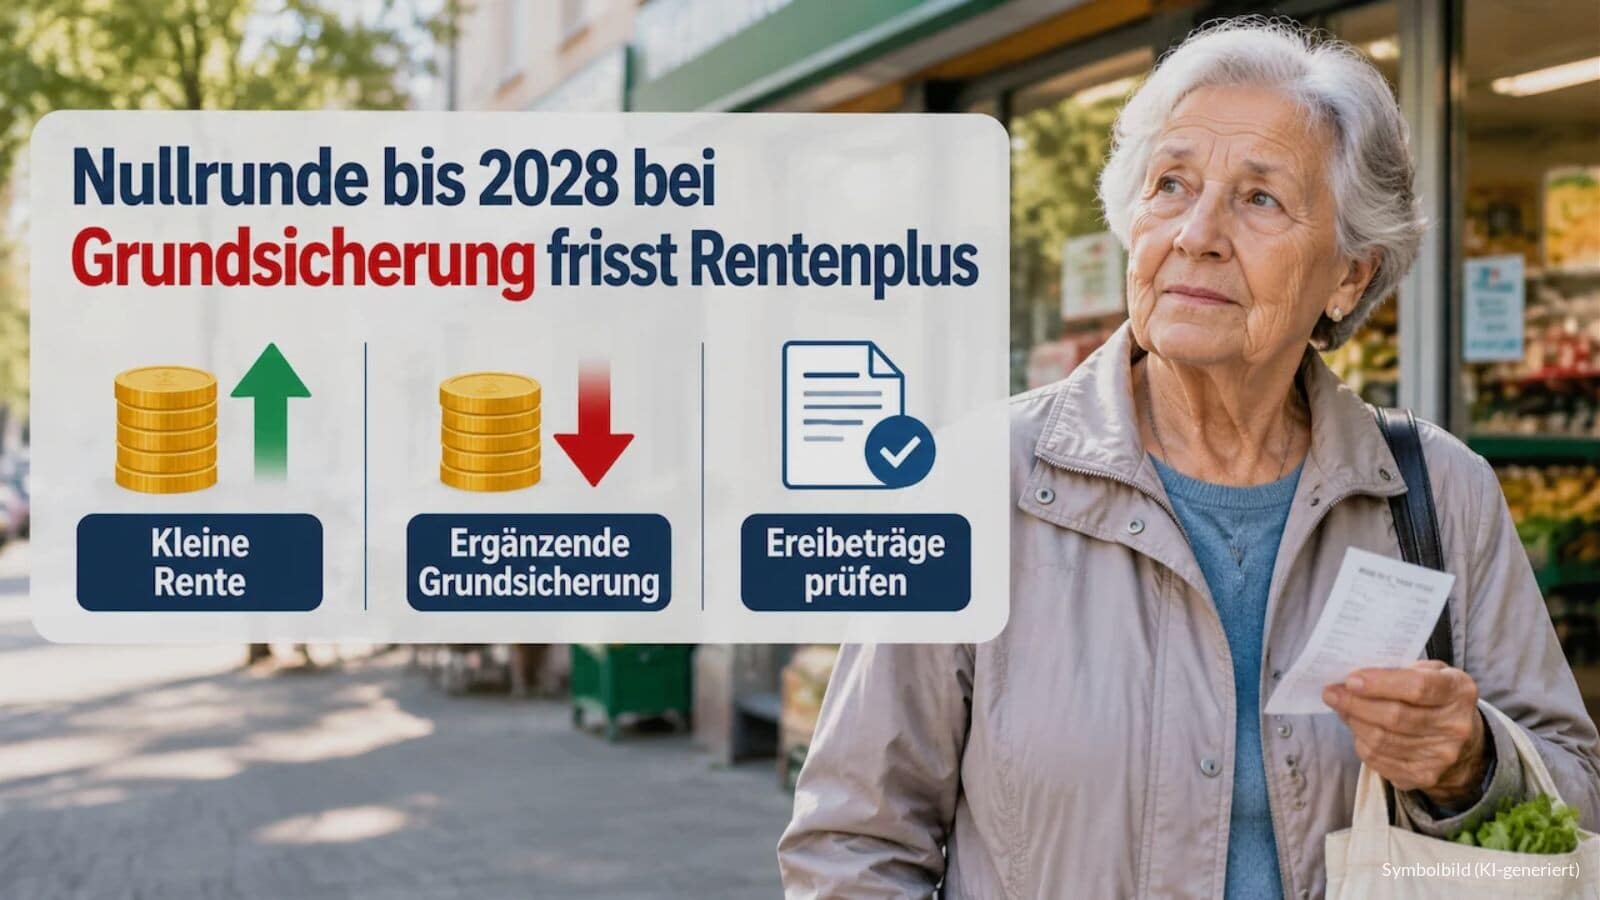
Die Grundsicherungsregelsätze sollen bis Mitte 2028 unverändert bleiben. Für Rentner mit ergänzender Unterstützung könnte eine Rentenerhöhung 2027 deshalb ohne höheres Gesamtbudget bleiben. Freibeträge können die Anrechnung begrenzen.
Sie haben den Ruhestand nach 45 Jahren fest eingeplant, vielleicht schon Altersteilzeit unterschrieben? Die Rente mit 63 könnte fallen. Welcher Schutz Ihnen bleibt und welcher Schritt jetzt teuer wird.
Die Mütterrente III erhöht ab Januar 2027 die Rentenansprüche für Kinder, die vor 1992 geboren wurden. Ausgezahlt wird das zusätzliche Geld allerdings erst 2028. Eine Tabelle zeigt die rechnerisch mögliche Nachzahlung für ein bis vier Kinder. Warum die endgültigen Beträge noch offen sind und wer die Leistung grundsätzlich automatisch erhält.
Der Rentenausweis liegt bei vielen in der Schublade. Dabei öffnet er an Museumskassen und bei Verkehrsbetrieben oft günstigere Tarife. Was 2026 gilt, wo Sie sparen und wo nicht.
Ab 2026/2027 solle eine umfassende Reform der Rente kommen. Ziel sind mehr Flexibilität, Beitragsgerechtigkeit für alle Berufsgruppen und die Anpassung der Rente an Demografie und Lebenserwartung. Die Bundesregierung und unabhängige Experten favorisieren neue Modelle wie ein staatlicher Aktienfonds und die verpflichtende Vorsorge auch für Selbstständige. WAs das für Arbeitnehmer, Rentner und die Zukunft des Sozialstaats heißt? Hier lesen Sie die zentralen Eckpunkte und Folgen.
Bei 1.500 Euro Rente klingen 61,35 Euro Plus gut. Doch Krankenkasse und Pflegeversicherung greifen mit zu. Die Tabelle zeigt, was Ihnen ab Juli 2027 laut Prognose bleibt.
Jahrzehntelang bekamen Mütter von vor 1992 geborenen Kindern weniger Rente. Ab 2027 steht ihnen mehr zu, pro Kind 21,26 Euro im Monat. Ausgezahlt wird aber erst 2028.
Jahrzehntelang vorgesorgt, und genau das würde beim Boomer-Soli zählen: Jeder Euro aus Riester, Rürup und Betriebsrente käme in die Rechnung für die Sonderabgabe.
Sie sind zwischen 1967 und 1971 geboren und haben früh angefangen zu arbeiten? Bei der Rente mit 65 nach 45 Jahren bestimmt der Kabinettstermin, wie viel Ihnen später bleibt.
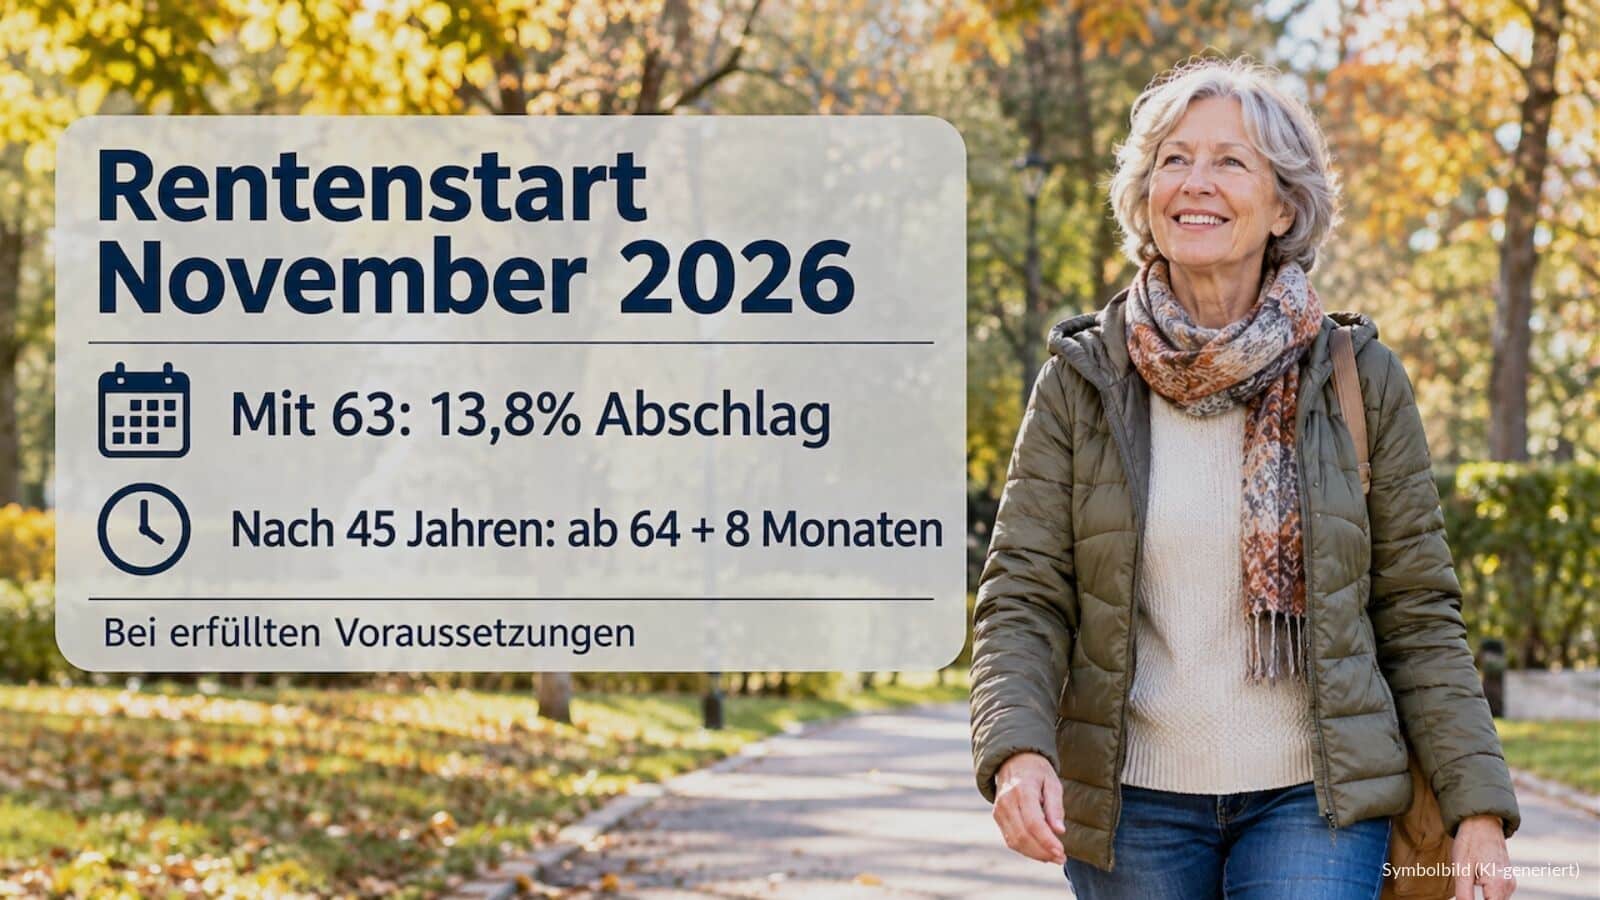
Zum 1. November 2026 können bestimmte Versicherte des Jahrgangs 1963 erstmals mit 63 in Rente gehen. Dafür müssen sie mindestens 35 Versicherungsjahre nachweisen und dauerhaft 13,8 Prozent Abschlag hinnehmen. Der abschlagsfreie Beginn nach 45 Versicherungsjahren liegt dagegen deutlich später. Die Tabellen zeigen die maßgeblichen Geburtszeiträume und die Unterschiede zwischen den Rentenarten.
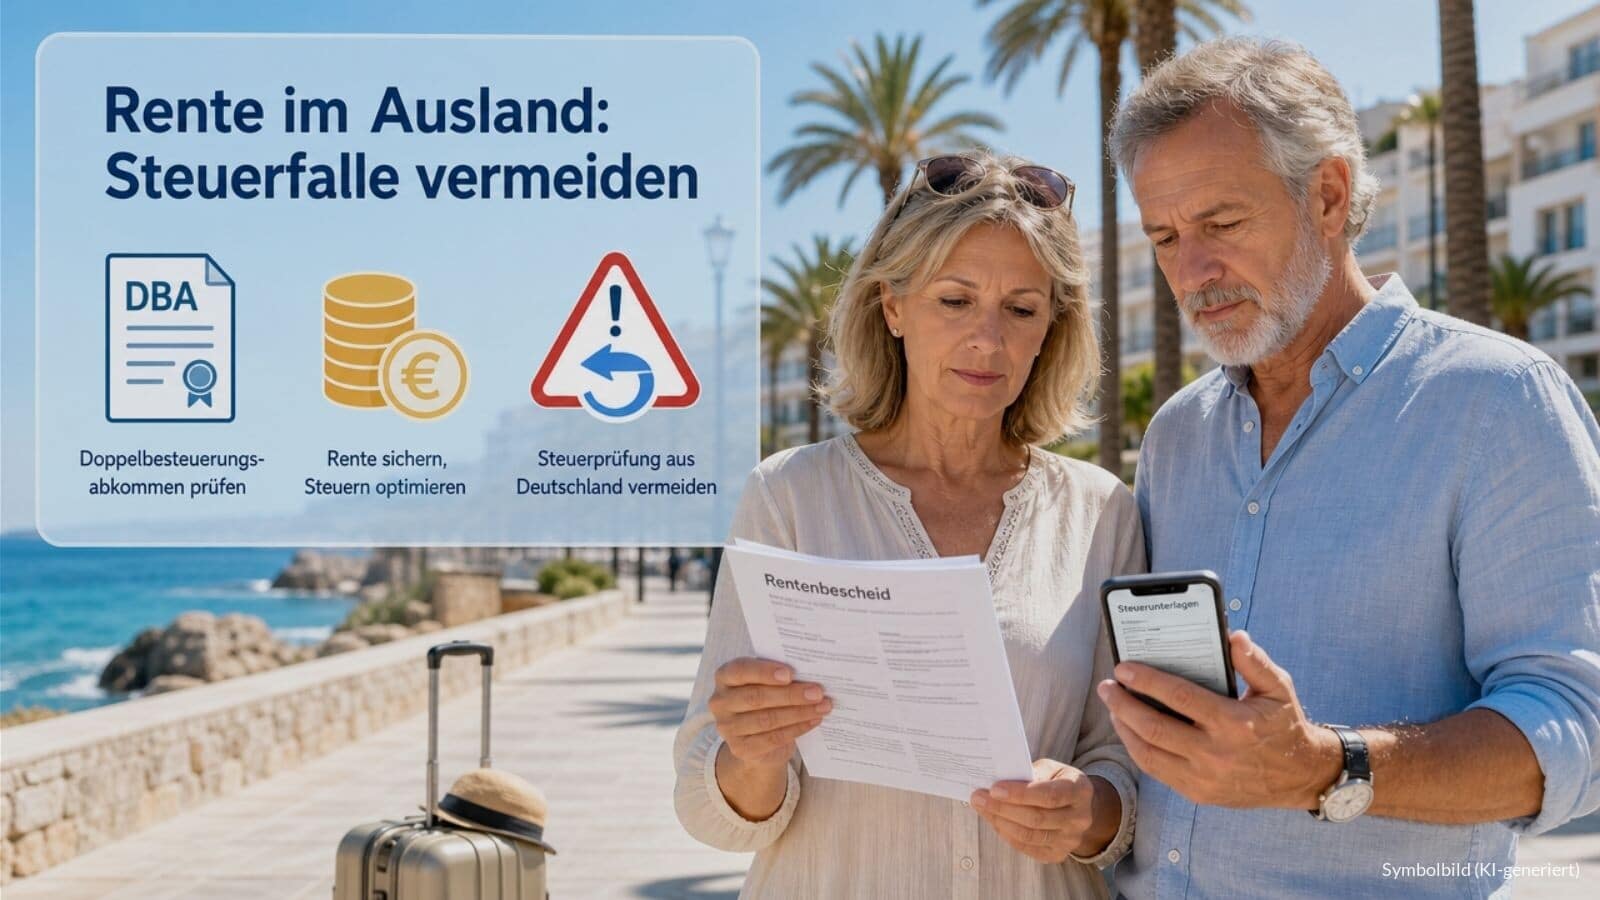
Ein Umzug ins Ausland macht die Rente nicht automatisch steuerfrei. Welche Steuern anfallen, hängt vom jeweiligen Doppelbesteuerungsabkommen, der Art der Rente und den steuerlichen Regeln im neuen Wohnsitzland ab. Ein aktuelles Urteil des Bundesfinanzhofs verdeutlicht außerdem: Bleibt die Rente im Ausland steuerfrei, kann eine Rückfallklausel dazu führen, dass Deutschland sie besteuern darf. Deshalb sollten die steuerlichen Folgen vor der Auswanderung sorgfältig geprüft werden.
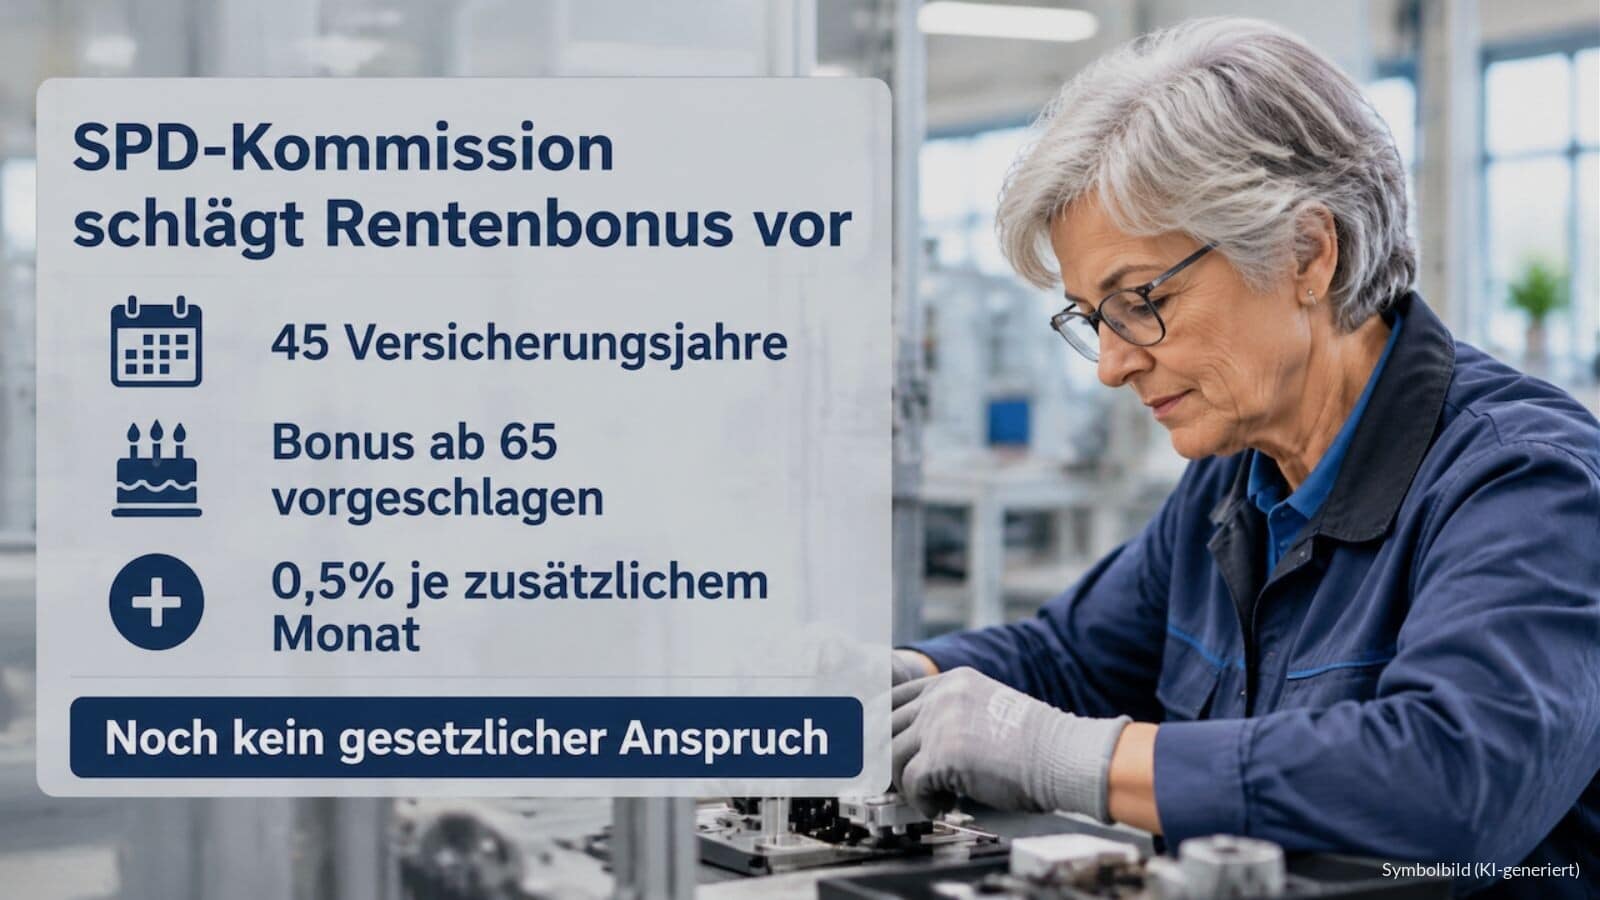
Die SPD-Sozialstaatskommission schlägt einen früheren Rentenbonus für freiwilliges Weiterarbeiten vor. Nach 45 Versicherungsjahren sollen ab der maßgeblichen Altersgrenze 0,5 Prozent Zuschlag je Monat möglich sein. Auch Menschen mit Anspruch auf eine abschlagsfreie Schwerbehindertenrente sollen profitieren. Ein Einführungstermin steht im Bericht nicht.
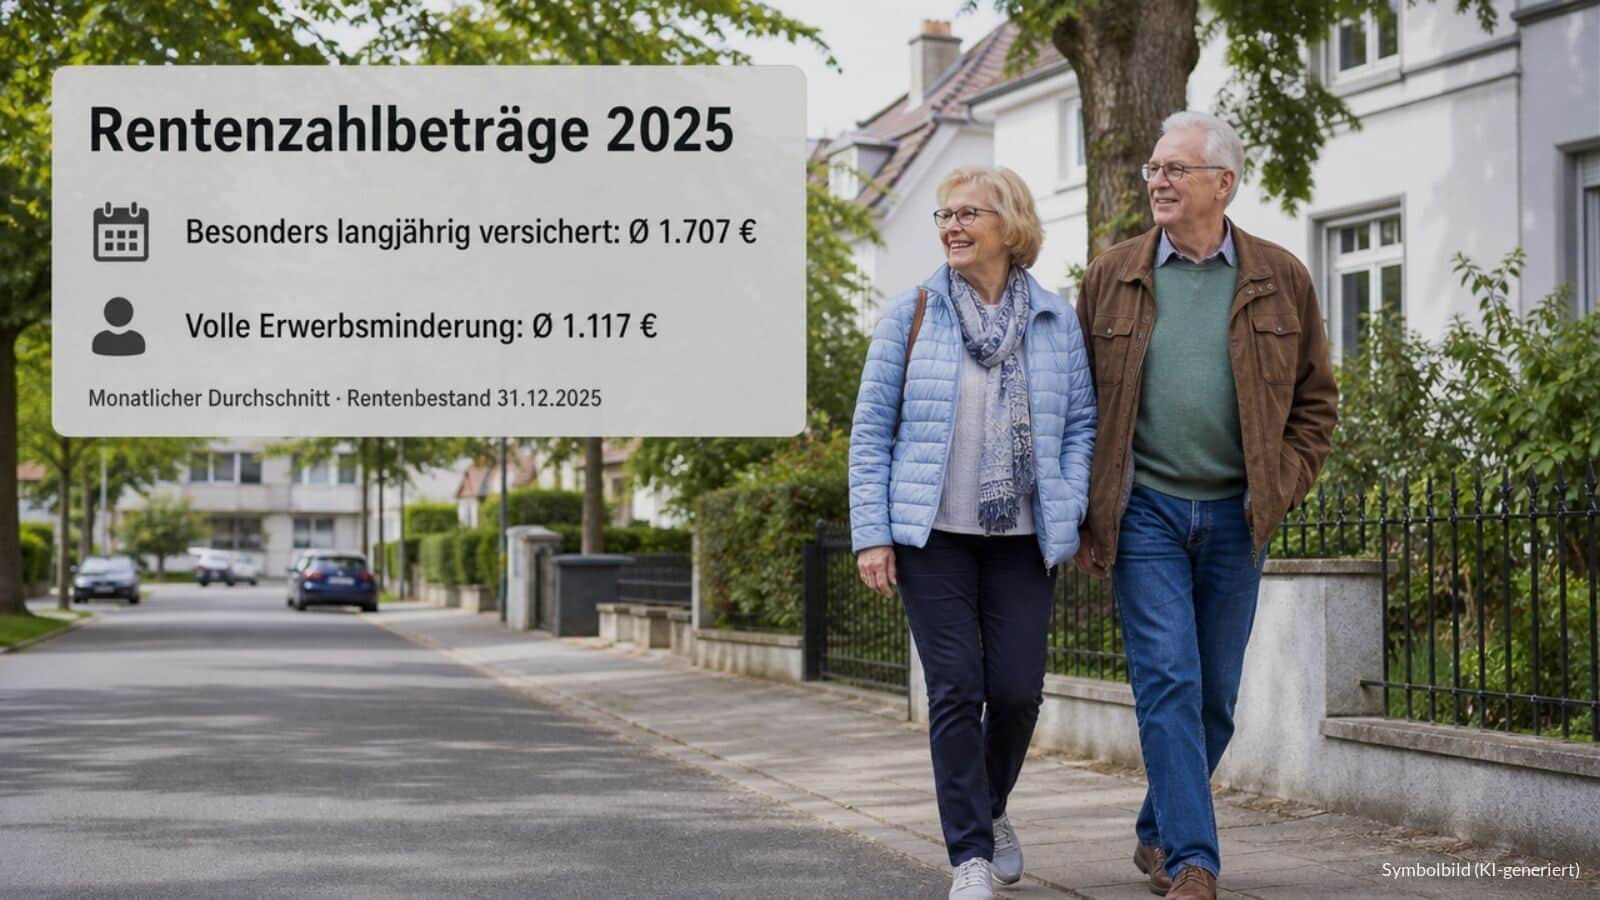
1.707 Euro betrug Ende 2025 die durchschnittliche Altersrente für besonders langjährig Versicherte. Bei voller Erwerbsminderung waren es 1.117 Euro. Die Regierungsantwort zeigt auch deutliche Unterschiede zwischen Frauen und Männern. Was die Zahlen aussagen – und warum niedrige Renten nicht automatisch Armut bedeuten.
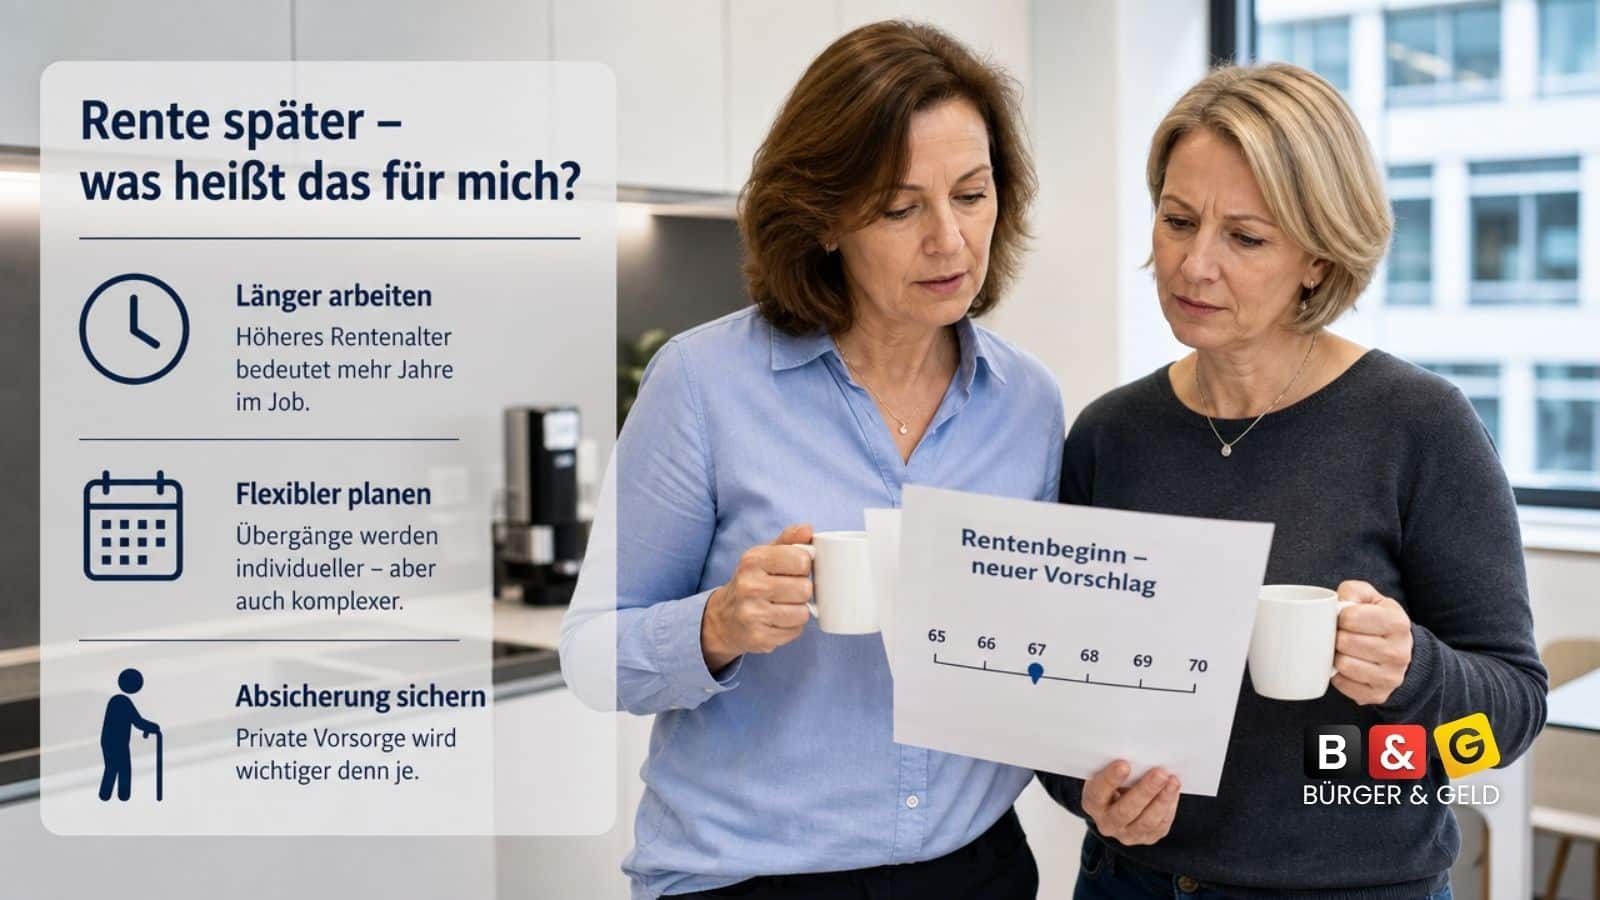
Die Rentenkommission schlägt vor, die Regelaltersgrenze ab 2031 an die steigende Lebenserwartung zu koppeln. Das 2:1-Modell sieht vor, zusätzliche Lebenszeit zu zwei Dritteln auf die Erwerbsphase und zu einem Drittel auf den Ruhestand zu verteilen. Nach aktuellen Prognosen würde die Regelaltersgrenze dadurch zwischen 2031 und 2041 schrittweise von 67 auf 67 Jahre und sechs Monate steigen.
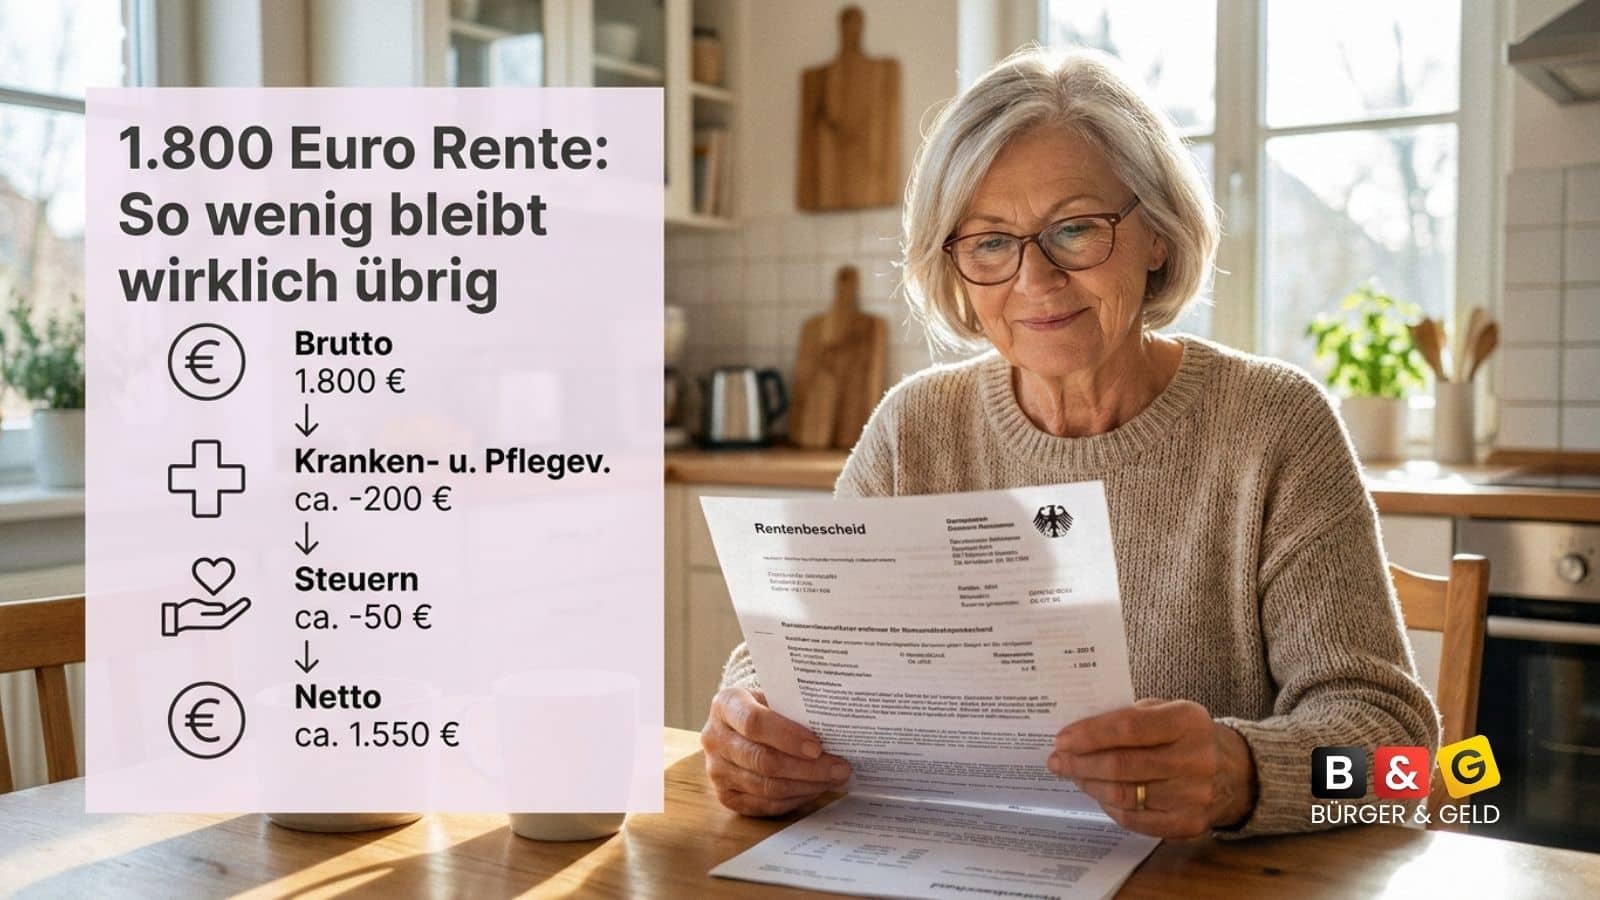
1.750 Euro Bruttorente wirken zunächst wie eine solide Grundlage für den Ruhestand. Doch Beiträge zur Kranken- und Pflegeversicherung sowie mögliche Steuern schmälern den Betrag. Wie viel tatsächlich übrig bleibt, überrascht viele, die 2026 erstmals in Rente gehen.
Frankreich wird in der deutschen Rentendebatte nur selten als Vorbild genannt – dabei lag das Rentenalter dort lange niedriger. Doch die Altersgrenze allein sagt wenig aus: Entscheidend sind auch Beitragszeiten, mögliche Abschläge und die Regeln für den Rentenzugang. Hinzu kommt ein heftiger gesellschaftlicher Streit um die Reform. 2026 wird deren Umsetzung für mehrere Jahrgänge vorübergehend gebremst. Für jüngere Versicherte bleibt es jedoch beim Zielalter von 64 Jahren. Der Vergleich mit Deutschland, Österreich und Schweden macht deutlich, warum einfache Rentenparolen der Wirklichkeit oft nicht gerecht werden.
„Für eine Rente bin ich doch noch zu jung“ – dieser Gedanke kann schwer erkrankte Menschen davon abhalten, mögliche Ansprüche geltend zu machen. Bei der Erwerbsminderungsrente steht jedoch eine andere Frage im Mittelpunkt als das Lebensalter. Viele Betroffene schätzen ihre Situation deshalb falsch ein.
Vier Jahre früher in Rente zu gehen, bedeutet nach geltendem Recht einen Rentenabschlag von 14,4 Prozent. Eine Berechnung der Bundesbank kommt jedoch zu dem Ergebnis, dass der Abschlag aus versicherungsmathematischer Sicht deutlich höher ausfallen müsste.
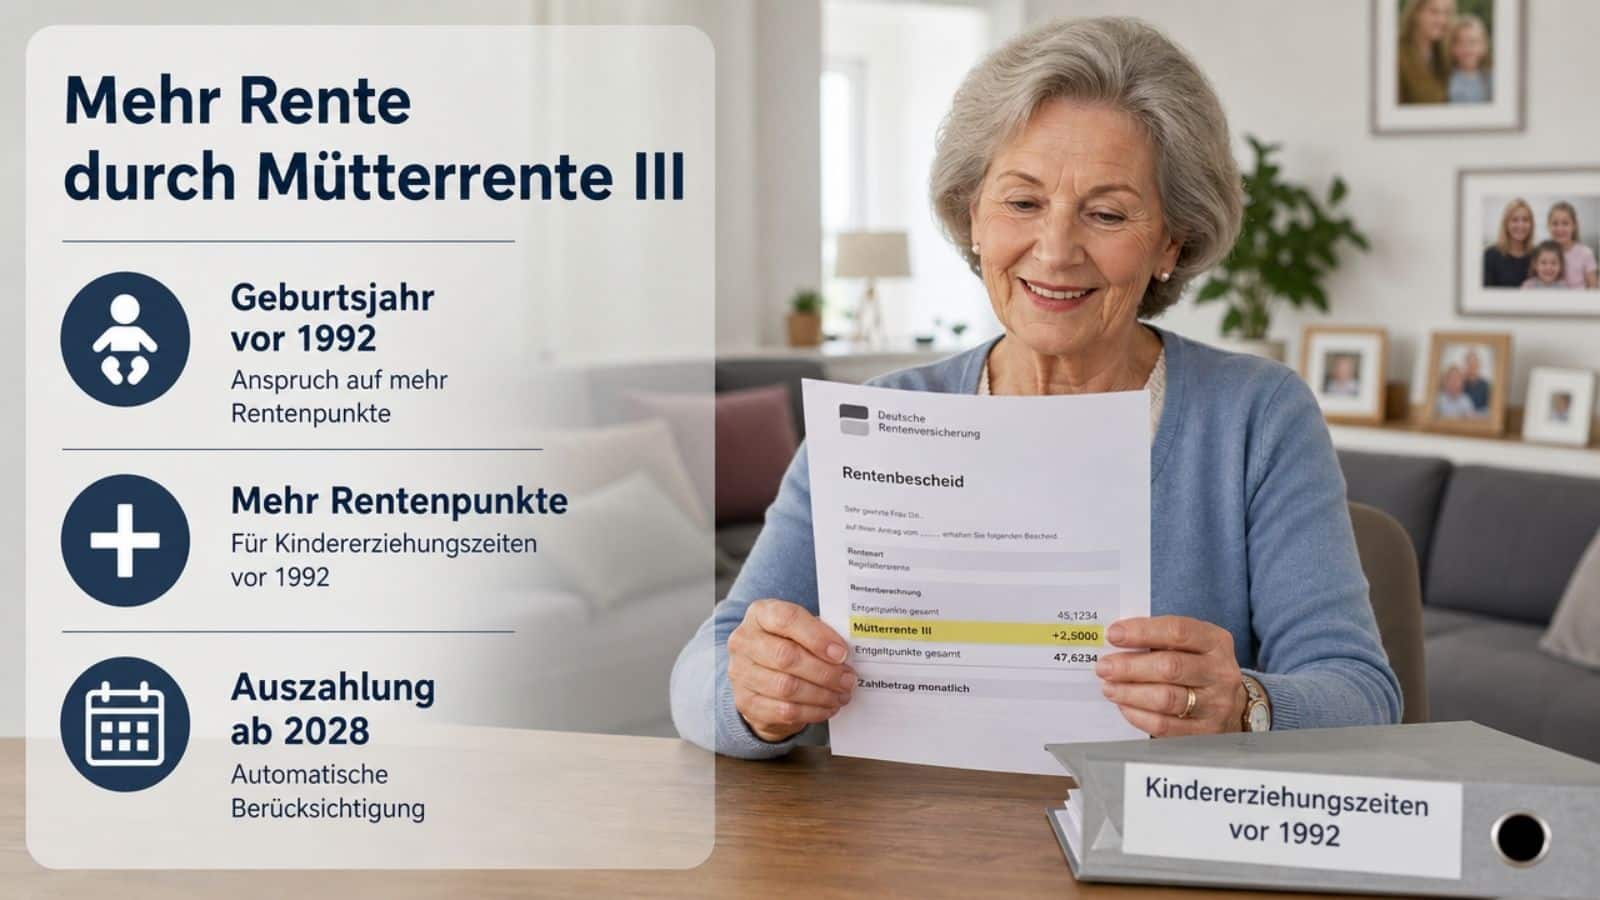
Die Mütterrente III bringt ab 2027 längere Kindererziehungszeiten für vor 1992 geborene Kinder. Dadurch steigen die Renten vieler Mütter und Väter. Auch Witwen- und Witwerrenten können sich dadurch erhöhen.. Ausgezahlt wird das Rentenplus allerdings erst ab 2028 – einschließlich einer Nachzahlung für 2027.
Ob Ferienjob für ein paar Wochen oder regelmäßiger Minijob: Für die spätere Rente kann dieser Unterschied entscheidend sein. Seit Sommer 2026 lässt sich zudem eine frühere Entscheidung zur Rentenversicherungspflicht erstmals rückgängig machen.
Die Rentenkommission empfiehlt einen besonderen Rentenzugang für Menschen, die ihren langjährig ausgeübten Beruf gesundheitlich nicht mehr schaffen. Zugleich soll die abschlagsfreie Rente nach 45 Versicherungsjahren entfallen. Die vorgeschlagene Schutzrente würde eine individuelle Gesundheitsprüfung voraussetzen. Noch begründen die Empfehlungen keinen gesetzlichen Anspruch.
© 2026 Für soziales Leben e. V.